Sigortanın Arka Odası: HASAR
1 saat önce
Sigortacılık sektörü, doğası gereği klasik üretim ve hizmet sektörlerinden ayrışan, "ters nakit akışı" döngüsüne sahip özgün bir finansal mimariye dayanır. Diğer sektörlerde maliyet unsurları önceden belirlenip ürün fiyatlandırılırken, sigortacılıkta önce gelir (prim) tahsil edilmekte; üretilen hizmetin esas maliyeti yani hasar ödemesi ise gelecekte, belirsiz bir tarihte ve meçhul bir boyutta gerçekleşmektedir. Bu belirsizlik matrisinde finansal sürdürülebilirliği inşa edebilmek, mikro seviyedeki teknik risk analizlerinden başlayarak makro düzeydeki finansal ve hukuki enstrümanların bütüncül bir şekilde işletilmesini zorunlu kılar.
1. Mikro Seviyede Riskin Tanımlanması Ve Aktüeryal Modelleme
Sigorta işletmeciliğinin ilk halkası, mikro seviyedeki risklerin matematiksel ve teknik sınırlarının çizilmesidir. Bilançoya kabul edilecek risklerin homojen bir yapıda yönetilmesi, belirli kabul kriterlerinin varlığına ve havuz dinamiklerinin korunmasına bağlıdır.
1A. Bir Riskin Sigortalanabilirlik Kriterleri
Bir riskin finansal bir havuz bünyesinde teminat altına alınabilmesi ve sigortalanabilir kılınması için şu dört temel fiziki ve teknik kriteri toplu olarak karşılaması yasal ve operasyonel bir zorunluluktur:
Rastlantısallık: Riskin gerçekleşme olgusu, hem sigortalının hem de üçüncü kişilerin iradesinin, kastının ve doğrudan kontrolünün dışında gelişmelidir.
Belirsizlik: Riskin gelecekteki bir zaman diliminde gerçekleşip gerçekleşmeyeceği veya ne zaman gerçekleşeceği taraflarca önceden kesinlikle bilinemez olmalıdır.
Parayla Ölçülebilirlik: Gerçekleşen riskin ortaya çıkardığı finansal büyüklük ve maddi zararlar, rasyonel yöntemlerle ve para birimi cinsinden tespit edilebilir olmalıdır.
Menfaat Kaybı: Söz konusu riskin tecelli etmesi, sigortalı üzerinde doğrudan somut ve ekonomik bir kayıp ya da eksilme yaratmalıdır.
1B. Büyük Sayılar Kanunu ve Havuz Yönetimi
Sigortacılık, temelde benzer risk profillerine sahip çok sayıda sigortalanacak birimi bir araya getirerek, belirsiz olan hasar olasılığını istatistiksel olarak tahmin edilebilir kılma esasına dayanır. Olasılık teorisinin en temel taşlarından biri olan Büyük Sayılar Kanunu uyarınca, aynı ya da benzer riske maruz kalan homojen birim sayısı (örneklem büyüklüğü) arttıkça, fiilen gerçekleşen hasar ortalaması, teorik olarak beklenen hasar ortalamasına daha fazla yakınsar. Ancak, matematiksel olarak kurgulanan bu ideal havuz yapısını ve finansal dengeyi ciddi şekilde tehdit eden iki mikro dinamik bulunmaktadır: Asimetrik Bilgi ve Ahlaki Tehlike.
1B1. Asimetrik Bilgi ve Ters Seçim
Asimetrik bilgi, sözleşmenin taraflarından birinin (genellikle sigortalının), teminat altına alınacak riskin gerçek nitelikleri hakkında sigortacıdan daha fazla ve derinlemesine bilgiye sahip olması durumudur. Bu bilgi uçurumu, piyasa dengesini bozan ve literatürde "Ters Seçim" (Adverse Selection) olarak adlandırılan kronik bir mekanizmayı tetikler. Bu tehdit mekanizması şu aşamalardan geçerek sistemi bozar:
Asimetrik Bilgi Açığı ve Gizli Bilgi: Sigortalı, kendi mevcut sağlık durumu, genetik yatkınlıkları veya geçmiş sürüş alışkanlıkları gibi kritik risk faktörlerini sigorta şirketinden çok daha iyi bilir. Sigorta şirketi ise bu bilgi eksikliği sebebiyle risk düzeyini tam olarak ayırt edemediği için, portföy geneline ortalama bir prim fiyatı sunmak zorunda kalır.
Ters Seçim Mekanizmasının Devreye Girmesi: Sunulan bu ortalama prim fiyatlandırması neticesinde, sağlıklı olan ya da son derece dikkatli araç kullanan düşük riskli kişiler, ortalama primi kendi risk profillerine göre yüksek bularak sistemden ve havuzdan ayrılır. Buna mukabil, kronik hastalığı bulunan veya kaza yapma olasılığı yüksek olan yüksek riskli kişiler, bu ortalama fiyatı kendileri için son derece avantajlı bulup hızla sigorta satın almaya yönelir. Sonuç olarak, sigorta havuzunda sadece yüksek riskli kişilerin kümelenmesi olgusu, yani "ters seçim" gerçekleşir.
Havuza Yönelik Finansal Tehditler ve Ölüm Sarmalı (Death Spiral): Havuzdaki bakiye kitlenin tamamen yüksek riskli bireylerden oluşması nedeniyle, beklenen tazminat ödemeleri ve hasar maliyetleri geometrik olarak patlama yaşar. Şirket, ortaya çıkan bu devasa zararı karşılamak için sonraki dönem primlerini aşırı derecede yükseltmek zorunda kalır. Fiyatlar yükseldikçe, havuzda kalan az sayıdaki az riskli müşteri de sistemi terk eder ve geriye sadece en çok tazminat alacak olan en uç riskliler kalır. Bu durum literatürde "Ölüm Sarmalı" (Death Spiral) olarak adlandırılır. Nihayetinde primler hiç kimsenin ödeyemeyeceği astronomik seviyelere ulaşır, piyasa çöker ve sigorta şirketi ilgili ürünü sunmayı tamamen durdurur.
Sigortacıların Aldığı Önlemler: Bu sarmalı kırmak adına sigortacılar kapsamlı Risk Analizi (Underwriting) süreçleri işleterek tıbbi testler, detaylı beyan formları veya geçmiş kaza/tramer kayıtlarını inceler, bilgi asimetrisini en aza indirerek doğru fiyatlama yaparlar. Ayrıca, Trafik Sigortası gibi ürünlerin yasal olarak zorunlu tutulmasıyla düşük riskli kişilerin havuzdan çıkması engellenir. Son olarak Muafiyet (Deductible) uygulamalarıyla hasarın bir kısmı sigortalıya devredilerek risk paylaşımı sağlanır.
1B2. Ahlaki Tehlike (Moral / Morale Hazard)
Havuz yönetimini tehdit eden ikinci büyük mikro dinamik ise, sigorta sözleşmesi yapıldıktan sonra ortaya çıkan ve sigortalının sigorta güvencesine dayanarak daha dikkatsiz, özensiz davranması veya kasıtlı eğilimler göstermesi olarak tanımlanan "Ahlaki Tehlike" unsurudur. Bu dinamik, havuz yapısına şu tehditleri beraberinde getirir:
Davranış Değişikliği ve Dikkatsizlik: Sigorta güvencesinin sağladığı psikolojik rahatlık ve güven duygusuyla kişi, "nasıl olsa sigortam var, olası bir hasarın parasını şirket ödeyecek" düşüncesiyle hareket etmeye başlar. Bu durum fiziksel önlemleri azaltma eğilimini doğurur; birey aracını kilitlemeyi unutur, yangın dedektörünün pilini değiştirmez ya da sağlığına dikkat etmeyi bırakır. Yaşanan bu davranışsal gevşeme, havuzdaki hasar meydana gelme olasılığını yapay bir biçimde yukarı taşır.
Havuza Yönelik Finansal Tehditler: Sigorta şirketleri primleri geçmiş istatistiksel verilere göre aktüeryal olarak hesaplar; dolayısıyla ahlaki tehlike nedeniyle yapay olarak artan hasarlar, şirketin tüm matematiksel hesaplarını ve teknik karşılık dengesini bozar. Ayrıca, normal şartlarda tolere edilebilecek küçük ve önemsiz hasarlar için bile (ufak bir kaporta çiziği veya basit bir soğuk algınlığı gibi) sürekli havuzdan para talep edilmesi, haksız bir kaynak tüketimine yol açar. Havuzun toplam maliyeti arttığı için şirket sonraki yıl primleri yükseltmek zorunda kalır ve bu durum, davranışını değiştirmeyen dürüst sigortalıların da daha fazla prim ödemesine, yani cezalandırılmasına neden olur. Bu sürecin en uç boyutu ise, sigortadan haksız kazanç elde etmek amacıyla kasten yangın çıkarma veya hafif kazaları büyük gösterme gibi yasa dışı Suistimal ve Hasar Şişirme (Fraud) eylemlerine zemin hazırlamasıdır.
Tehdide Karşı Alınan Önlemler: Bu riskleri dizginlemek amacıyla Muafiyet ve Müşterek Sigorta (Deductible/Co-insurance) sistemleri uygulanarak hasarın belli bir yüzdesi veya sabit bir miktarı sigortalıya bırakılır. Böylece kişinin finansal olarak "canı yanmaya" devam etmesi sağlanarak dikkat düzeyi yüksek tutulur. Hasarsızlık İndirimi mekanizmalarıyla yıl içinde hasar yapmayanlar maddi olarak ödüllendirilirken; ağır kusur, alkollü araç kullanımı veya kasten verilen zararlar yasal Sözleşme Şartları ve İstisnalar ile teminat dışı bırakılır.
1C. Aktüeryal Modelleme ve Risk Metrikleri
Kabul kriterlerini başarıyla karşılayan ve havuz içi dinamikleri netleştirilen riskler, aktüeryal modelleme aşamasında matematiksel olarak iki temel analitik bileşene ayrıştırılarak incelenir:
Frekans (Sıklık) Modelleri: Belirli bir zaman diliminde meydana gelen hasar adetlerini ve yoğunluğunu ölçmeyi amaçlar. Bu doğrultuda Poisson olasılık dağılımı, aşırı değişkenlik ve varyans-ortalama dengesizliği durumlarında ise Negatif Binom gibi kesikli olasılık dağılımları baz alınır.
Şiddet (Hasar Boyutu) Modelleri: Gerçekleşen tek bir hasarın finansal ve mali büyüklüğünü ölçer. Bu modeller için Log-Normal, Gamma, Weibull veya ekstrem yüksek hasarları modellemek adına Pareto gibi sürekli ve sağa çarpık olasılık dağılımları esas alınır.
Bu iki analitik bileşenin beklenen değerlerinin (expected values) matematiksel olarak çarpılması, sigortacılık matematiğinin özünü oluşturan ve toplam net hasar yükünü veren Saf Prim formülünü doğurur: Saf Prim= Frekans (F)*Ortalama Hasar (OH)
Aktüer ve risk yöneticileri, operasyonel süreçlerde sadece ortalama hasar tahminleriyle yetinmez, şirketin finansal iflasına yol açabilecek aşırı ve kuyruk senaryoları yönetmek amacıyla şu iki kritik risk metriğini aktif olarak kullanırlar:
Maruz Kalınan Risk Değeri (Value at Risk - VaR): Belirli bir zaman ufku ve belirli bir güven düzeyinde (örneğin %99.5) şirketin karşılaşabileceği maksimum hasar eşiğini ve risk değerini nicel olarak gösterir.
Maruz Kalınan Riskin Kuyruk Değeri (Tail Value at Risk - TVaR): Söz konusu VaR eşiğinin aşılması durumunda, bu sınırın ötesinde kalan "kuyruk" bölgesindeki aşırı hasarların beklenen ortalama değerini ve katastrofik risk boyutunu ölçer.
2. ÖNEYLEM (PROAKTİF) FİZİKİ RİSK YÖNETİMİ VE SÜREÇ ANALİZ METOTLARI
Riski yalnızca finansal bir yükümlülük olarak bilançoda üstlenmek, modern sigortacılık anlayışında sürdürülebilir değildir. Temel felsefe; hasar frekansı ve şiddetini henüz risk gerçekleşmeden önce fiziksel çevre, yapısal donanımlar, operasyonel süreçler ve insan unsurlarına müdahale ederek ön eylemsel (proaktif) bir şekilde azaltmaktır.
2A. Uygulama Sistematiği ve Temel Kontrol Araçları
Sigorta şirketleri, fiziki risk yönetimini döngüsel ve 5 adımlı sistematik bir çerçeve üzerinden yürütür:
Risk Belirleme -> Ölçüm ve Değerlendirme -> İyileştirme Raporu -> Teşvik/Prim Ayarı -> İzleme
Bu operasyonel döngüde kullanılan temel mali ve fiziki kontrol araçları ise şunlardır:
Önceliklendirme: Sermaye rasyolarını korumak adına, yatırım maliyeti son derece düşük fakat riski azaltma veya yangını durdurma oranı yüksek olan fiziki önlemlere (Örneğin; yangın kapısı hidroliği takılması, acil çıkış yönlendirmeleri) öncelik verilir.
Prim Teşviki (Poliçe Entegrasyonu): Mühendislik raporları doğrultusunda fiziki önlemleri eksiksiz alan ve tesis güvenliğini artıran sigortalılara poliçelerinde ciddi prim indirimleri uygulanır; kritik önlemleri almaktan imtina edenlerin ise ya poliçeleri yenilenmez ya da risk profillerine uygun olarak yüksek sürprim (ek prim) tatbik edilir.
Süreklilik: Fiziki risk incelemeleri durağan değildir; tesislerde yılda en az bir kez veya fabrikada/işletmede büyük bir fiziki/yapısal değişiklik yapıldığında teftişler düzenli olarak tekrarlanır.
Muafiyet (Deductible) ve Co-insurance: Hasarın önceden belirlenmiş bir kısmının sigortalı üzerinde bırakılması tekniğidir. Bu araç, hem küçük ölçekli hasarların getireceği operasyonel ve bürokratik maliyetleri eler hem de sigortalının süreçteki özensizlik ve ahlaki tehlike eğilimlerini törpüler.
2B. Endüstriyel Tesislerde Fiziki Risk Yönetim Araçları
Endüstriyel ölçekteki büyük işletmeler ve üretim tesisleri, maruz kaldıkları tehlikelerin büyüklüğü nedeniyle çok katmanlı koruma araçlarına ihtiyaç duyarlar. Bu araçlar dört ana başlık altında sınıflandırılır:
2B1. Fiziki Risk Analizi ve Ekspertiz Araçları
Fiziki Risk Teftişleri (Risk Survey): Sigorta şirketlerinin uzman risk mühendisleri sahaya bizzat inerek işletmenin yangın, deprem, sel, patlama veya hırsızlık risklerini yerinde ve çıplak gözle inceler.
Mühendislik Standartları: Tesislerin yangın ve yapısal güvenliğinde uluslararası kabul görmüş NFPA (National Fire Protection Association), EN (European Norms) standartları veya yerel düzeyde TSE (Türk Standartları Enstitüsü) kurallarına tam uyumu denetlenir.
Termal Kameralar ve Nesnelerin İnterneti (IoT): Elektrik panolarındaki aşırı ısınmalar, şalt sahalarındaki gevşek bağlantılar ve boru hatlarındaki mikro sızıntılar, termografi ve sensör teknolojileri sayesinde henüz bir yangın ya da arıza oluşmadan çok önce saptanır.
2B2. Yapısal ve Teknik Önleme Araçları
Pasif Yangın Durdurucular: Endüstriyel yapının yangın duvarları, yangın kapıları ve yatay/dikey bölmeler vasıtasıyla bağımsız alanlara ayrılması, yani kompartımantasyon yapılmasıdır. Bu sayede, olası bir yangının tesisin tamamına yayılması engellenerek yasal yangın dayanım süreleri korunur.
Aktif Söndürme ve Erken Uyarı: Uluslararası tasarım standartlarına uygun otomatik sprinkler (yağmurlama) sistemleri, veri merkezleri ve hassas alanlar için gazlı söndürme altyapıları ile 7/24 kesintisiz izlenen duman, ısı ve alev algılama sistemlerinin varlığı şart koşulur.
Duman Tahliye ve Basınçlandırma: Yangın anında insanların güvenle tahliye edilmesini sağlayan, kaçış yollarının zehirli gaz ve dumanla dolmasını önleyen pozitif hava basıncı ve mekanik duman tahliye sistemleridir.
2B3. Süreç ve Operasyonel Kontrol Araçları
Sıcak Çalışma İzin Sistemi (Hot Work Permit): Tesis içerisinde gerçekleştirilecek kaynak, kesme, taşlama gibi kıvılcım ve yüksek ısı çıkaran işlemlerin sıkı bir idari onaya, operasyon alanında yangın tüpü bulundurma zorunluluğuna ve çalışma bittikten sonra en az 30-60 dakika boyunca sahayı denetleyen bir "yangın gözlemcisi" (fire watch) kontrolüne bağlanması sürecidir.
Periyodik Bakım ve Depolama Standartları: Yangın pompaları, elektrik tesisatları, jeneratörler ve kazanların düzenli olarak test edilerek kayıt altına alınması; depolanan kimyasal maddelerin ise kimyasal uyumluluk matris kartlarına göre birbiriyle reaksiyona girmeyecek şekilde fiziksel olarak ayrıştırılmasıdır.
2B4. Beşeri Faktörler ve Eğitim Araçları
Acil Durum Yönetimi ve Tatbikatlar: Yasal mevzuat gerekliliklerine uygun olarak söndürme, kurtarma, koruma ve ilk yardım ekiplerinin kurulması; personelin kriz anındaki reflekslerini ve tahliye becerilerini test eden senaryolu acil durum tatbikatlarının periyodik olarak icra edilmesidir.
Taşeron ve Güvenlik Kültürü Yönetimi: Tesis dışından bakım-onarım amacıyla gelen taşeron personele yönelik iş güvenliği ve yangın emniyeti oryantasyonlarının verilmesi; endüstriyel kazaları önlemede hayati öneme sahip olan "ramak kala" olaylarının bildirilmesinin teşvik edilerek kurumsal bir güvenlik kültürü oluşturulmasıdır.
2C. Öneylemsel (Proaktif) Mühendislik ve Süreç Analiz Metotları (FMEA & HAZOP)
Risk kabulünden (underwriting) veya poliçe yenileme süreçlerinden önce, endüstriyel riskin mevcut durumunu analitik olarak modellemek adına nicel (kantitatif) ve nitel (kalitatif) gelişmiş mühendislik metotlarına başvurulur:
PML ve MFL Modellemesi: Probable Maximum Loss (Muhtemel Maksimum Zarar - PML), tesisteki aktif ve pasif tüm söndürme sistemlerinin normal şekilde çalıştığı varsayımı altında meydana gelebilecek en büyük hasarı ölçerken; Maximum Foreseeable Loss (Maksimum Öngörülebilir Zarar - MFL) ise tüm aktif sistemlerin ve itfaiye müdahalesinin başarısız olduğu, adeta en kötü senaryodaki katastrofik hasar potansiyelini simüle eder.
2C1. FMEA (Failure Mode and Effects Analysis - Arıza Modu ve Etkileri Analizi)
Sistemde, üründe veya endüstriyel tesiste oluşabilecek potansiyel arızaları ve hataları henüz meydana gelmeden önce belirleyen son derece proaktif ve sistematik bir risk analiz metodolojisidir. Temel felsefesi "hata oluştuktan sonra düzeltmek veya tazmin etmek yerine, hatayı baştan önlemek" ilkesine dayanır. FMEA sürecinde tespit edilen her bir hata unsuru, 1 ila 10 arasında puanlanan 3 temel kriter üzerinden matematiksel olarak değerlendirilir:
RÖS (Risk Öncelik Sayısı)=Şiddet(Ş)*Olasılık (O)*Fark Edilebilirlik (F)
Şiddet / Etki (Ş): Olası hatanın sisteme, üretime veya insan sağlığına vereceği zararın büyüklüğüdür (1: Etkisiz/Ehemmiyetsiz, 10: Katastrofik/Yıkıcı).
Olasılık / Sıklık (O): Söz konusu hatanın veya arızanın ortaya çıkma sıklığı ve tekrarlanma ihtimalidir (1: Çok düşük/İmkânsıza yakın, 10: Çok yüksek/Kaçınılmaz).
Fark Edilebilirlik / Saptanabilirlik (F): Tesis bünyesindeki mevcut kontrol ve izleme mekanizmalarıyla bu hatanın hasara yol açmadan önce fark edilebilme kolaylığıdır (1: Kesinlikle ve anında fark edilir, 10: Fark edilmesi imkânsız/Gizli hata).
Yapılan hesaplamalar neticesinde RÖS değeri genellikle 100 veya 150 eşiğinin üzerinde çıkan hata ve arıza modları için acil ve zorunlu bir "Önleyici Faaliyet Planı" hazırlanması yasal ve teknik bir gerekliliktir. FMEA iki ana türde yürütülür:
Tasarım FMEA (DFMEA): Ürün veya sistem henüz tasarım ve AR-GE aşamasındayken, alt bileşenlerin, geometrinin veya malzemelerin operasyonel süreçte nasıl arızalanabileceğini inceler.
Süreç / Proses FMEA (PFMEA): Üretim, montaj, lojistik veya hizmet süreçlerindeki insan, makine, yöntem, malzeme veya çevre kaynaklı operasyonel hataları analiz eder. Sigorta risk mühendisleri, endüstriyel tesislerin risk profilini çıkarırken ağırlıklı olarak bu PFMEA mantığından ve saha çıktılarından yararlanırlar.
2C2. HAZOP (Hazard and Operability Studies - Tehlike ve İşletilebilirlik Analizi)
Özellikle boru hatları, akışkanlar, gazlar ve son derece karmaşık kimyasal reaksiyon süreçleri barındıran tesislerdeki potansiyel tehlikeleri belirlemek için kullanılan, disiplinler arası bir ekip çalışmasına dayalı ve IEC 61882 (Uluslararası Elektroteknik Komisyonu) standardı ile çerçevesi çizilmiş köklü bir metodolojidir. HAZOP, endüstriyel kazaların temel olarak "prosesin tasarım amacından meydana gelen sapmalar" nedeniyle oluştuğu varsayımına dayanır.
Metodoloji; önceden belirlenmiş Kılavuz Kelimeler (Hiç/Yok, Daha Fazla, Daha Az, Yanı Sıra, Tersi, Erken, Geç vb.) ile Proses Parametrelerinin (Akış, Basınç, Sıcaklık, Seviye, Zaman, Reaksiyon vb.) sistematik bir matris içinde eşleştirilmesiyle çalışır:
Örnek 1: Daha Fazla (Kılavuz Kelime) + Sıcaklık (Parametre) = Aşırı Sıcaklık (Sapma) → Tankın patlaması veya kimyasal yangın çıkması.
Örnek 2: Hiç/Yok (Kılavuz Kelime) + Akış (Parametre) = Akışın Durması (Sapma) → Pompanın kuru çalışıp ısınması ve yanması.
HAZOP analizi saha operasyonlarında şu adımlarla tatbik edilir:
1. Sistemin Borulama ve Enstrümantasyon Diyagramları (P&ID) detaylıca incelenerek sistem daha küçük ve yönetilebilir "Düğümlere" (Nodes) ayrılır.
2. Her bir düğümün normal operasyonel şartlardaki spesifik tasarım amacı tanımlanır.
3. Kılavuz kelimeler parametrelerle birleştirilerek olası tüm tasarım sapmaları listelenir.
4. Bu sapmanın kök nedenleri ve tesise, çevreye, çalışanlara vereceği olası sonuçlar belirlenir.
5. Sistemde mevcut olan koruyucuların (alarm, emniyet vanası, interlock vb.) yeterliliği değerlendirilir.
6. Mevcut koruyucular yetersiz ve zayıf bulunursa, ek teknik önlemler (yedekli hatlar, otomatik acil kapatma vanaları - ESDV vb.) önerilir ve rapora işlenir.
FMEA ve HAZOP Arasındaki Farklar Matrisi
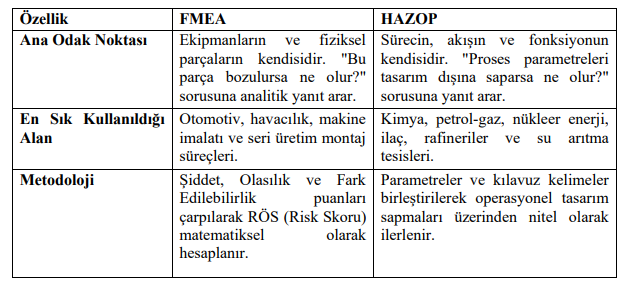
2D. Teknolojik ve Dijital Önleme Araçları (InsurTech / SigTek)
Gelişen Nesnelerin İnterneti (IoT), yapay zeka algoritmaları ve telemetrik sensör teknolojileri, sigortacılıkta geleneksel statik risk yönetimini dinamik, anlık ve etkileşimli bir boyuta taşımıştır.
2D1. Oto Branşında Telemetrik Sistemler (Pay How You Drive - Riskine Göre Öde)
Araçlara entegre edilen OBD-II (On-Board Diagnostics II) cihazları, akıllı mobil uygulamalar veya araç içi yerleşik GPS/sensör altyapısı sayesinde, sigortalının direksiyon başındaki tüm sürüş davranışları anlık (real-time) olarak sigorta şirketinin veri merkezine aktarılır.
Risk Analiz Kriterleri: Ani fren yapma sıklığı, sert hızlanmalar, keskin viraj dönüşleri, yasal hız sınırı ihlalleri, görünürlüğü azaltan gece sürüş yoğunluğu ve toplam kat edilen mesafe gibi parametreler yapay zeka algoritmalarıyla işlenerek bir "sürüş skoru" üretilir.
Proaktif Önleme Mantığı: Sistem, sürücüye anlık mobil bildirimler göndererek hatalı ve agresif alışkanlıklarını raporlar; böylece kaza yapma olasılığı henüz risk gerçekleşmeden aşağı çekilir. Güvenli sürüş skoru yüksek çıkan müşterilere poliçe yenilemelerinde anında prim indirimi sunulurken, riskli sürücüler için prim dinamik olarak artırılır.
Bu süreç tamamen veri odaklı ve dinamik bir yapıyla işletilmelidir:
Sürücü Davranışı Analizi -> Risk Skoru Üretimi -> Anlık Sürücü Uyarısı -> Dinamik Prim Ayarlaması
Kullandığın Kadar Öde (Usage-Based Insurance - UBI): Sürücünün aracı fiziksel olarak kaç kilometre, hangi coğrafi bölgede ve günün hangi riskli saatlerinde kullandığına bakılarak anlık veri tabanlı dinamik primleme yapılır.
Kaza Kara Noktaları Entegrasyonu: Geçmiş hasar verilerinden yola çıkılarak fiziki kaza haritaları çıkarılır ve sürücüler bu yüksek riskli bölgelere yaklaşırken navigasyon sistemleri üzerinden sesli ve görsel olarak uyarılır.
Hasar Sonrası Fiziki Tedarik Zinciri Yönetimi: Hasar anında aracın orijinal parça kullanan ve fiziki onarım standartları sigorta şirketince düzenli denetlenen yetkili/anlaşmalı servislere çekilmesi sağlanır. Bu mekanizma, standart dışı onarımlardan kaynaklı ikinci bir kaza riskini önler ve hasar maliyetini kontrol altında tutar.
Donanım ve ADAS Avantajları: Kara kutu ve telematik cihazlarının yanı sıra; şerit takip asistanı, otonom acil frenleme (AEB - Autonomous Emergency Braking) ve kör nokta uyarı sistemi gibi ADAS (Advanced Driver Assistance Systems) donanımlarına sahip araçlara, fiziksel kazaları doğrudan engelledikleri için tescilli prim avantajı sağlanır.
Alkol Kilidi (Alcolock): Yüksek riskli ticari filolarda ve lojistik araçlarında, sürücü dijital üfleme mekanizmasına alkolsüz olduğunu kanıtlamadan aracın motorunun çalışmasını engelleyen fiziki cihazların kullanımı teşvik edilir.
Güvenlik Donanımları ve Lokasyon: Aracın düz kontakla çalınmasını önleyen immobilizer sistemleri, GPS takip cihazları ve motosikletlerde uluslararası onaylı disk kilidi veya koruma demiri kullanımı risk puanlamasını doğrudan düşürür. Ayrıca risk analizinde, aracın geceleri fiziki olarak nerede konumlandırıldığı (kapalı otopark, kameralı site bahçesi veya sokak arası) doğrudan çarpan etkiye sahiptir.
Filo Prosedürleri ve Eğitim: Filolarda lastik diş derinliği, fren balata ömrü gibi fiziki unsurların periyodik teknik denetimleri mekanik olarak istenir. Sürücü yorgunluğunu önlemek için takograf kayıtları incelenir ve filonun kaza kara noktalarından geçmeyecek şekilde rota optimizasyonu yapması teşvik edilir. Kurumsal filo çalışanlarına kaygan zemin pistlerinde uygulamalı güvenli sürüş eğitimleri aldırılır ve iyi araç kullanan sürücülere anlık bildirimlerle geri bildirim verilerek sürüş alışkanlıkları Oyunlaştırma (Gamification) metotlarıyla güvenli yöne evrilir.
2D2. Sağlık Branşında Giyilebilir Teknolojiler ve Koruyucu Sağlık (Wellness) Sistemleri
Akıllı saatler, akıllı bileklikler ve sürekli glukoz ölçüm cihazları (CGM) gibi giyilebilir IoT cihazları, sigortalıların açık rızası dâhilinde anlık sağlık verilerini sigorta ekosistemine dâhil eder.
Risk Analiz Kriterleri: Günlük adım sayısı, ortalama kalp ritmi varyasyonu, uyku kalitesi endeksleri, aktif kalori yakımı ve kronik hastaların anlık kan şekeri dalgalanmaları büyük veri merkezlerinde takip edilir.
Proaktif Önleme Mantığı: Sistem, sigortalıyı uzun süre hareketsiz kaldığında uyarır veya riskli bir sağlık parametresi (aritmi, ani glukoz düşüşü vb.) saptadığında erken teşhis için entegre mobil sistemler üzerinden doktora yönlendirir. Böylece akut krizlerin ve kronik hastalık komplikasyonlarının önüne geçilerek hasar şiddeti makro düzeyde baskılanır. Mobil sağlık uygulamaları üzerinden diyetisyen desteği alan, egzersiz ve yürüyüş görevlerini başarıyla tamamlayan kullanıcılara poliçe dönem sonunda prim iadesi, eczane indirimleri veya ücretsiz check-up gibi finansal ödüller sunularak sağlıklı ve hareketli bir yaşam modeli teşvik edilir.
3. MAKRO SEVİYEDE FİNANSAL RİSK YÖNETİMİ VE YÜKÜMLÜLÜK ODAKLI YATIRIM (LDI - LIABILITY DRIVEN INVESTMENT)
Mikro seviyedeki fiziki önlemler ve teknolojik araçlarla minimize edilen riskler, sigorta sözleşmesinin kurulmasıyla birlikte şirketin bilançosuna dâhil olur. Bu aşamadan itibaren süreç, makro seviyede kapsamlı bir finansal risk yönetimi ve varlık yönetimi disiplinine tabi tutulmak zorundadır.
3A. Temel Finansal Risk Türleri ve Yönetim Enstrümanları
Sigorta şirketleri, finansal açıdan iflas etmemek ve taahhütlerini yerine getirebilmek adına şu dört temel finansal riski eş zamanlı olarak yönetmekle mükelleftir:
Yükümlülük (Underwriting) Riski: Primlerin aktüeryal olarak yetersiz hesaplanması veya gelecekteki hasarlar için ayrılan teknik karşılıkların eksik tesis edilmesi riskidir. Yapay zeka destekli dinamik fiyatlandırma modelleri ve makroekonomik dinamiklere uygun karşılık politikalarıyla yönetilir. Özellikle gelecekte ödenecek hasarlar için ayrılan teknik karşılıklar (Muallak Hasar Karşılığı - MHK, Kazanılmamış Primler Karşılığı - KPK vb.) ülkedeki enflasyon oranlarına ve makroekonomik parametrelere göre sürekli güncellenmek zorundadır.
Piyasa Riski: Şirket varlıklarının yatırıldığı finansal enstrümanlardaki faiz, döviz kuru veya hisse senedi endekslerindeki dalgalanmalardan kaynaklanan zarar olasılığıdır. Bu risk, vadeli işlem sözleşmeleri (Futures, Forwards), swaplar ve opsiyonlar gibi türev araçlar kullanılarak finansal korunma (hedging) stratejileriyle absorbe edilir.
Kredi ve Karşı Taraf Riski: Sigortalılardan veya acentelerden prim alacaklarının tahsil edilememesi ya da şirketin risk devrettiği reasürörlerin katastrofik bir hasar anında kendi taahhütlerini yerine getirememesi riskidir. Bu risk, rasyoları yüksek, uluslararası kredi derecelendirme notu güçlü (A+ ve üzeri) reasürans şirketleri ve mali yapısı sağlam paydaşlarla çalışılarak minimize edilir.
Likidite Riski: Katastrofik hasar anlarında (büyük bir deprem veya sel gibi) tazminatları ödeyebilmek için bilançodaki varlıkları hızla, değer kaybı yaşamadan ve piyasa fiyatından nakde çevirememe riskidir. Yatırım portföyünün nakit, repo, vadeli mevduat gibi son derece likit enstrümanlar ile dengelenmesiyle kontrol altında tutulur.
3B. Finansal Rahatlama (Mitigasyon) ve Risk Paylaşımı (Reasürans & ART)
Sigorta şirketleri, tek başlarına taşımaları durumunda sermayelerini tamamen eritebilecek büyüklükteki katastrofik ve sistemik riskleri (deprem, sel, tsunami veya pandemi gibi aynı anda çok geniş kitleleri etkileyen büyük ölçekli hasar dinamiklerini) küresel reasürans şirketlerine devrederler.
Geleneksel Reasürans: Risk paylaşımları; oransal bazlı Kotpar (Quota-share), Eksedan (Surplus) veya oransal olmayan Hasar Fazlası (Excess of Loss - XOL) anlaşmalarıyla kurgulanır. Bu sayede şirketin solvency (ödeme gücü) rasyoları katastrofik dönemlerde bile korunmuş olur.
Alternatif Risk Transferi (ART): Küresel ısınma ve sistemik risklerin artmasıyla geleneksel reasürans kapasitesinin yetersiz kaldığı ekstrem durumlarda, Afet Tahvilleri (Catastrophe Bonds), risk swapları (risk takası) ve spread bazlı yapılandırılmış finansal araçlar vasıtasıyla küresel sermaye piyasaları doğrudan risk transfer sürecine entegre edilir.
3C. Brüt Prim Bileşenleri ve Yeterlilik Testleri
Fiziki analizler, aktüeryal hesaplamalar ve reasürans korunma maliyetleri netleştikten sonra, poliçe üzerinde yazan ve müşteriden tahsil edilecek nihai fiyat olan Brüt Prim hesaplanır: Brüt Prim=Saf Prim+Güvenlik Payı+Operasyonel Giderler+Kâr Marjı+Vergiler /Fonlar
Güvenlik Payı (Risk Loading): Hasar frekansı ve şiddet dağılımlarındaki öngörülemeyen dalgalanmalara, varyans ve standart sapma sapmalarına karşı saf prime eklenen aktüeryal bir güvenlik marjıdır.
Yeterlilik Testleri (Premium Adequacy): Şirket aktüerleri ve denetleyici otoriteler dönem sonlarında toplanan brüt primlerin; muallaklar dahil fiilen gerçekleşen hasarları, ayrılan kazanılmamış primler karşılıklarını ve şirketin genel operasyonel giderlerini karşılayıp karşılamadığını teknik testlerle denetler. Böylece şirketin zararına poliçe keserek teknik zarara uğraması engellenir.
3D. Varlık-Yükümlülük Yönetimi (ALM-Asset Liability Management) ve Nemalandırma
Sigortacılıkta prim tahsili ile hasar ödemesi arasında ciddi bir zaman farkı (time-lag) bulunduğundan, bu süreçte havuzda toplanan devasa fonlar finansal piyasalarda yatırıma yönlendirilir. Kazanılmamış Primler Karşılığı (KPK) ve Muallak Hasar Karşılığı (MHK) gibi yasal olarak ayrılması zorunlu olan teknik karşılıklar, ilgili branşın hasar ödeme ve tasfiye karakteristiğine uygun vadelerde nemalandırılır. Bu kapsamda Varlık Yükümlülük Vade Eşleştirmesi şu stratejiyle yürütülür:
Kısa Vadeli Yükümlülükler (Örn: Oto / Sağlık Branşları): Bu branşlarda hasar ödemeleri son derece hızlı, akışkan ve günlük provizyonlar şeklinde geliştiğinden, toplanan fonlar vadesi çok kısa, nakde dönüşümü kolay ve likit araçlarda (Gecelik repo, kısa vadeli mevduat, likit fonlar) tutulur.
Uzun Vadeli Yükümlülükler (Örn: Sorumluluk / Hayat Branşları): Tazminat davalarının yıllarca sürebileceği veya vefat/emeklilik gelir ödemelerinin on yıllara yayıldığı branşlarda, fonların likidite baskısı düşüktür. Bu nedenle fonlar; uzun vadeli devlet tahvillerinde, hisse senetlerinde, eurobondlarda veya gayrimenkul gibi yüksek getirili alanlarda değerlendirilir (Portföy Çeşitlendirmesi).
Yatırım faaliyetlerinden elde edilen yüksek nemalandırma gelirleri, aktüeryal hesaplamalarda gelecekteki prim fiyatlamasında bir "iskonto oranı" olarak müşteriye geri yansıtılır ve bu durum şirkete piyasada muazzam bir rekabet avantajı sağlar.
3E. Sermaye Yeterliliği ve Stres Testleri
Solvency Standartları: Sigorta şirketleri, faaliyette bulundukları pazarlardaki yasal düzenlemelerin (Örneğin Avrupa Birliği ve Türkiye'de uygulanan Solvency II kuralları) emrettiği minimum sermaye yeterlilik rasyolarının (SCR - Sermaye Yeterlilik Gereksinimi) üzerinde bir özkaynak ve özsermaye yapısını kesintisiz olarak sürdürmekle yükümlüdür.
Senaryo Analizleri ve Stres Testleri: Şirket bilançoları; "yüzyılda bir görülebilecek" katastrofik depremler, eş zamanlı sel felaketleri, ani döviz şokları veya derin ekonomik kriz senaryoları simüle edilerek düzenli olarak stres testlerine tabi tutulur. Bu testler, şirketin en uç senaryolarda dahi hasar ödeme yükümlülüğünü kaybetmeyeceğini matematiksel olarak doğrulamayı amaçlar.
4. RİSK YÖNETİMİNİN HUKUKİ TEMELLERİ VE SEKTÖREL MATRİSİ
Sigortacılıkta fiziki ve finansal risk yönetimi uygulamaları yasal bir boşlukta yürütülmez. Tüm bu süreçler, uluslararası sigorta hukukunun en temel direği olan "utmost good faith" (azami iyi niyet) ilkesinin Türk mevzuatındaki tam hukuki karşılığı olan Türk Medeni Kanunu'nun (TMK) 2. maddesindeki "Dürüstlük Kuralı" çerçevesinde şekillenir ve meşruiyet kazanır.
4A. Türk Ticaret Kanunu (TTK) Kapsamındaki Yasal Yükümlülükler
Fiziki risk yönetimi teftişleri, mühendislik tavsiyeleri ve yaptırımları güçlerini doğrudan Türk Ticaret Kanunu'nun (TTK) emredici ve düzenleyici maddelerinden almaktadır:
Doğru Beyan Yükümlülüğü (TTK Md. 1421): Sigortalının, sözleşmenin yapılması esnasında riskin gerçek boyutunu ve fiziki durumunu sigortacıya doğru, eksiksiz ve dürüst bir şekilde beyan etme borcudur. Bilgi gizlenmesi durumunda sigortacının sözleşmeden cayma hakkı doğar.
Aydınlatma Yükümlülüğü (TTK Md. 1423): Sigorta şirketinin, sözleşme kurulurken sigortalıyı poliçenin tüm şartları, istisnaları, muafiyetleri ve kapsamı hakkında detaylı bilgilendirme yasal yükümlülüğüdür.
Rizikonun Ağırlaşmasını Bildirme Yükümlülüğü (TTK Md. 1444): Poliçe yürürlükte kaldığı sürece, tesis bünyesinde riskin fiziki durumunu ağırlaştıracak, hasar olasılığını artıracak bir değişiklik meydana geldiğinde (örneğin fabrikaya ek yanıcı madde deposu yapılması), sigortalının bunu derhal sigorta şirketine bildirme borcudur.
Rizikonun Hafiflemesini Uygulama (TTK Md. 1445): Tesis bünyesinde alınan ek önlemlerle risk durumunun hafiflemesi halinde, sigortalının talebi doğrultusunda prim fiyatında indirim yapılması veya poliçe şartlarının sigortalı lehine ayarlanması sürecidir.
Hasarı Önleme / Azaltma Borcu (TTK Md. 1448): Herhangi bir hasar anında veya hasarın hemen sonrasında, sigortalının hasarın büyümesini, yayılmasını engellemek ve zararı minimize etmek için gerekli tüm fiziki önlemleri (itfaiyeyi çağırmak, vanaları kapatmak, sağlam malları kurtarmak vb.) alma yasal zorunluluğudur. Bu borcun ihlali tazminattan indirim sebebidir.
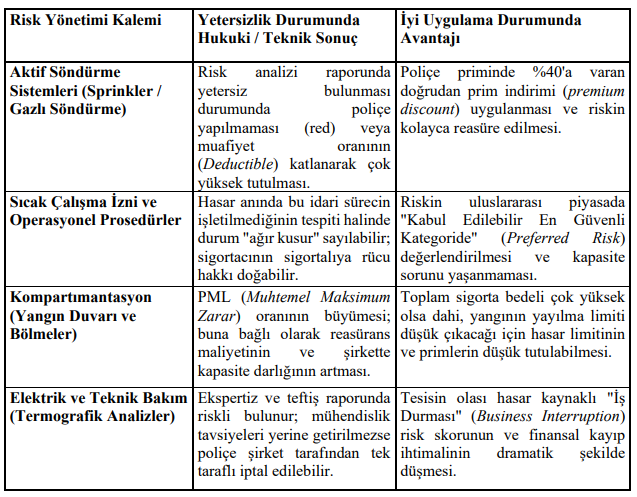
4B. Risk Yönetimi Kalemlerinin Hukuki ve Teknik Sonuçları Matrisi
Fiziki ve finansal risk yönetimi araçlarının varlığı, niteliği ve işlerliği, sigorta ilişkisinin yasal boyutunu, tarafların sorumluluklarını ve fiyatlandırma politikasını doğrudan şekillendiren en önemli unsurdur.
Risk Yönetimi Kalemlerinin Hukuki ve Teknik Sonuçları Matrisi
Modern sigorta endüstrisinde riskin yönetimi, yalnızca hasar gerçekleştikten sonra ortaya çıkan maliyetleri pasif bir şekilde karşılayan nakdi bir tazminat mekanizmasından ibaret değildir. Aksine süreç; fiziki boyutta saha teftişleri, mühendislik standartları, analitik proses metotları (FMEA, HAZOP) ve anlık veri üreten dijital InsurTech (IoT, telematik) araçlarıyla proaktif bir şekilde başlar.
Saha teftişleriyle elde edilen bu fiziki veriler, aktüeryal modelleme aşamasında matematiksel birer değere dönüştürülerek havuz dengesini kuran "Saf Prim" bileşenini oluşturur. Küresel reasürans ve alternatif risk transferi (ART) araçlarıyla finansal korunmaya (hedging) alınan bu nakit akışı, yükümlülüklerin vadelerine tam uyumlu bir şekilde stratejik varlık yönetimi (ALMAsset Liability Management/ LDI-Liability Driven İnvestment) prensipleriyle finansal piyasalarda nemalandırılarak çoğaltılır.
Nihayetinde tüm bu süreç, yasal Solvency (sermaye yeterliliği) standartlarının titizlikle korunması, stres testleriyle denetlenmesi ve Türk Ticaret Kanunu'nun (TTK), Sigortacılık Kanunu ile diğer ilgili mevzuatın emredici hukuki altyapısına çıpalanması sayesinde, sigorta şirketlerinin en zorlu kriz anlarında dahi "hasar ödeme gücünün" sürdürülebilir kılınmasıyla en tepe noktada bütüncül bir mimari olarak tamamlanır.
Mehmet VERİM
“Sigorta Risk Yönetiminde Bütüncül Mimari: Mikro Fiziki Önlemlerden Makro Stratejilere Ve Hukuki Altyapıya Geçiş”
Mehmet Verim (SEDDK İkinci Başkanı)Önceki Haber
Aksigorta’dan Sel ve Su Baskınlarına Karşı Sigorta Güvencesi Uyarısı
Sonraki Haber
Anadolu Sigorta Genel Müdürü Serkan Uğraş Kaygalak Oldu

SEDDK 2. Başkanı Mehmet Verim, gençlerin başlattığı Cafe Poliçe girişimini destekleyerek sigortacılıkta yeni bir gençlik hareketinin önemini vurguluyor.
SEDDK İkinci Başkanı Mehmet Verim, kaleme aldığı köşe yazısında gençliğe seslenerek; sınırlı bir ömürde anlamlı bir hayatın ancak disiplin, üretkenlik ve amaçla inşa edilebileceğine dikkat çekti.
Mehmet Verim, bu köşe yazısında insan zihninin nasıl şekillendiğini, yanlış düşünce kalıplarının hayat üzerindeki etkilerini ve doğru düşünme yöntemleriyle bireyin kendi zihninin mimarı olabileceğini kapsamlı bir perspektifle ele alıyor.
Risk bir eşya değildir; elden ele dolaşmaz, yok da edilemez. Peki sigortacı, devraldığı riski nasıl yönetir ve neden bunu kabul eder? Bu köşe yazısında, sigortacılığın matematiksel altyapısını, Büyük Sayılar Kanunu'nu, risk havuzlama mekanizmasını ve reasüransın rolünü Mehmet Verim kaleme aldı.