Sigortanın Arka Odası: HASAR
1 saat önce
“Ayinesi iştir kişinin, lafa bakılmaz.
Şahsın görünür rütbe-i aklı eserinde” (Ziya Paşa)…
Bir sigorta şirketinin gerçek değeri, büyüklüğü, işini düzgün yapıp yapmadığı sattığı poliçelerin sayısıyla değil, hasar anında verdiği güvenle ve hizmetle ölçülür. Çünkü sigortacılıkta sözleşme masada yapılır; fakat güven, hasar dosyasında, yani sahada kazanılır. Hasar sigortacılığın namusudur.
Sigortacılık, görünmeyen riskleri, belirsizlikleri, tehlikeleri, yönetilebilir hale getirme mesleğidir. Bir yangın başladığında, trafik kazası olduğunda, deprem meydana geldiğinde, iş kazası ya da beklenmedik bir sorumluluk doğduğunda, bireylerin ve işletmelerin hayatına dokunan ve onlara güven veren şey yalnızca bir poliçe değildir. O poliçenin arkasında duran teminat, riziko hesapları, olasılık matematiği ve reasürans verilerine dayanılarak verilen söz ve o sözün ne ölçüde yerine getirildiğidir.
İşte bu nedenle hasar, sigortacılığın yalnızca operasyonel bir aşaması değil; sigorta sürecinin bir adımı değil, sektörün itibarını, sürdürülebilirliğini ve toplumsal karşılığını belirleyen en kritik alanıdır. Sigortanın vitrini satışsa, arka odası hasardır. Ve çoğu zaman vitrinde anlatılanların ne kadar gerçek olduğu, o arka odada belli olur.
Türkiye İstatistik Kurumu verilerine göre ülkemizde 2025 yılında toplam 1 milyon 549 bin 574 trafik kazası meydana geldi. Bunların 1 milyon 261 bin 253'ü maddi hasarlı, 288 bin 321'i ise ölümlü veya yaralanmalı kazalardı. Aynı yıl trafik kazalarında 6 bin 35 kişi hayatını kaybetti, 403 bin 937 kişi yaralandı. Başka bir ifadeyle, ülkemizde her gün ortalama 4 bin 245 trafik kazası kayda geçti. Bu tablo, hasarın yalnızca mali bir mesele olmadığını; insan hayatını, aileleri, çalışma yaşamını ve toplumsal refahı doğrudan ilgilendirdiğini gösteriyor.
Sigorta sektörünün üstlendiği mali sorumluluk da bu tablonun büyüklüğüyle sınırlı değil. Türkiye Sigorta Birliğinin 2025 Sektör Raporu'na göre sektör, 2025 yılında hayat ve hayat dışı sigortalarda toplam 498,5 milyar TL hasar ödemesi gerçekleştirdi. Bunun 468,9 milyar TL'si hayat dışı, 29,6 milyar TL'si hayat sigortaları kapsamında yapıldı.
Yaklaşık yarım trilyon liralık bu ödeme, sigortacılığın ekonomideki gerçek işlevini ortaya koyuyor: Risk gerçekleştiğinde ekonomik kaybın tamamını ortadan kaldırmak her zaman mümkün olmasa da kaybın bireyler ve işletmeler üzerindeki yıkıcı etkisini azaltmak.
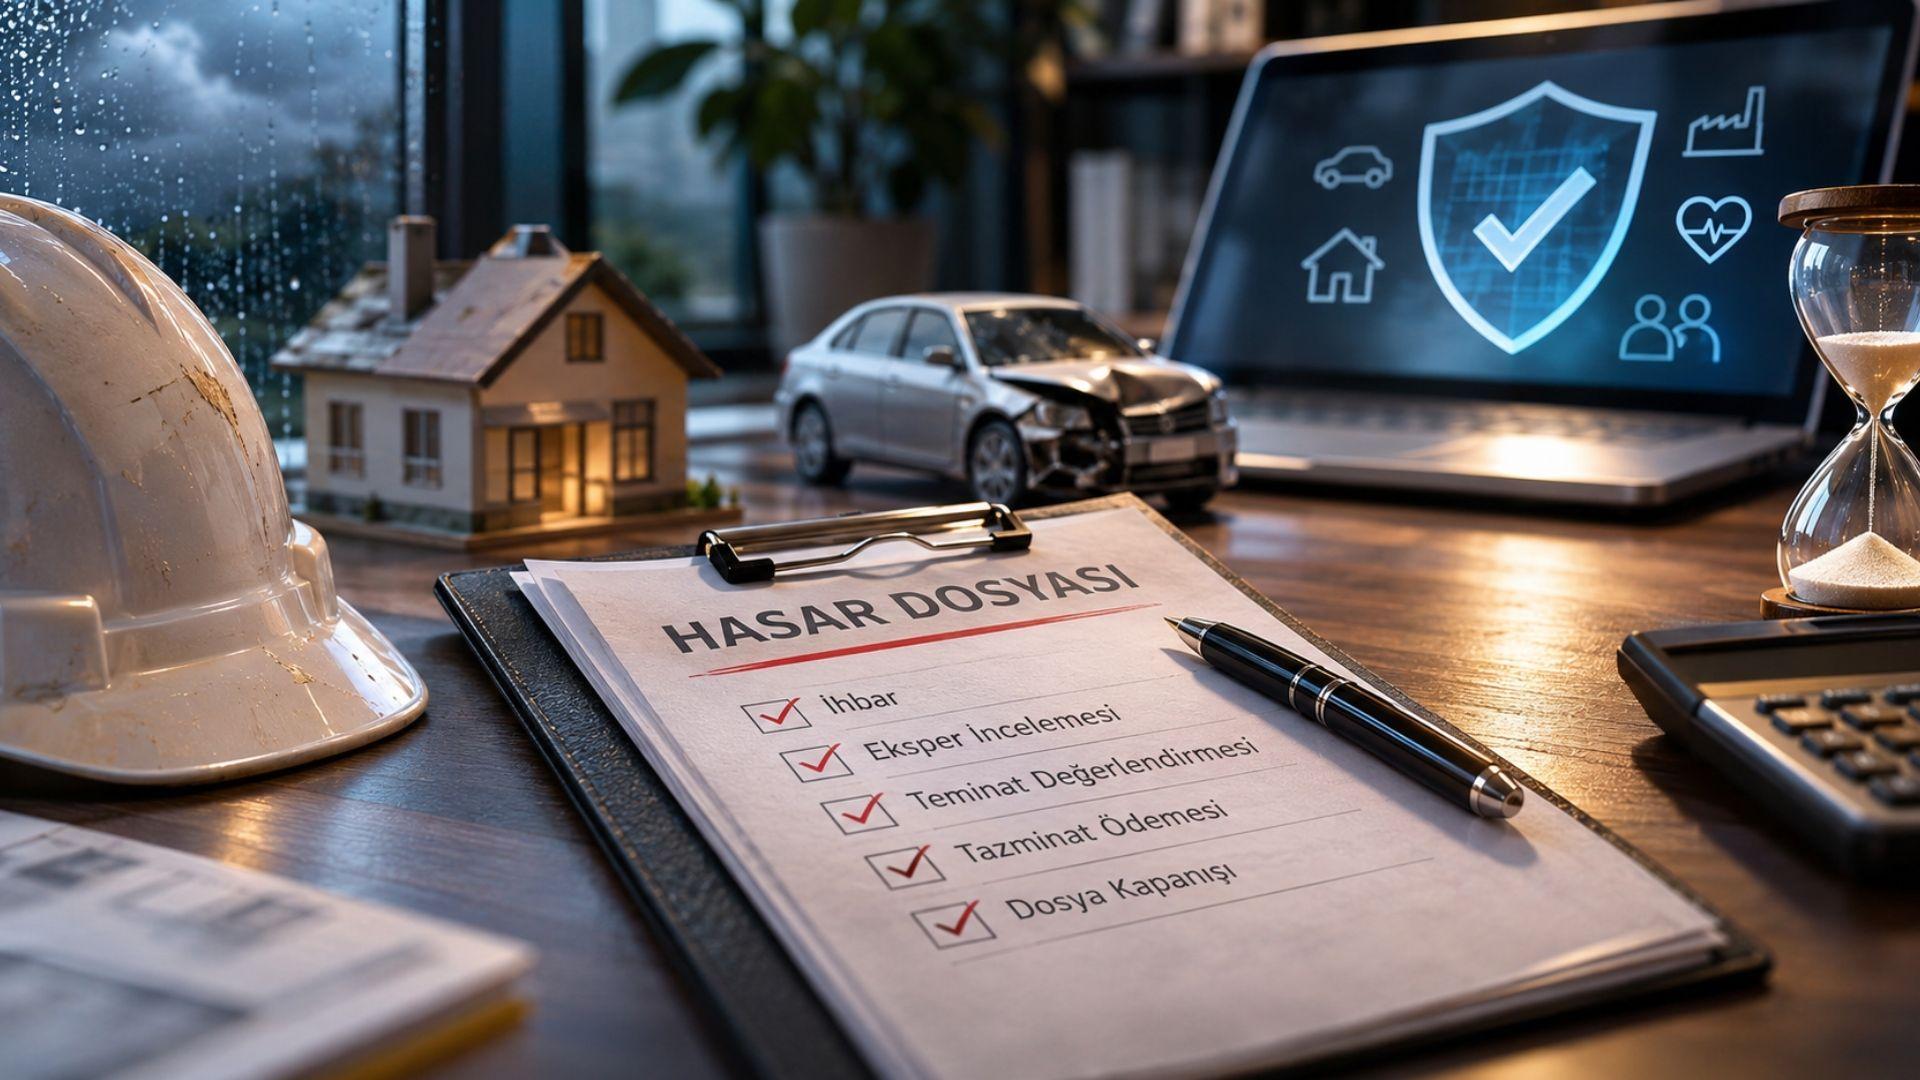
Ancak rakamların büyüklüğü tek başına başarı ölçütü değildir. Asıl mesele; doğru teminatın, doğru değerlendirmeyle, doğru kişiye, doğru tutarda ve makul sürede ulaştırılmasıdır.Hasar yönetimi: Dosya değil, güven yönetimidir. Bir hasar dosyası açıldığında aynı anda birçok süreç devreye girer: İhbar, belge kontrolü, eksper incelemesi, teminat değerlendirmesi, kusur tespiti, bedel hesaplaması, onarım veya tedarik süreçleri ve tazminat ödemesi…
Bu aşamaların her biri teknik uzmanlık gerektirir. Fakat başarılı hasar yönetimi, yalnızca mevzuatı ve prosedürleri eksiksiz uygulamakla sınırlı değildir. Sürecin şeffaf, anlaşılır, tutarlı ve hakkaniyetli yürütülmesi de en az teknik doğruluk kadar önemlidir.
Çünkü hasar yaşayan sigortalı, çoğu zaman hayatının en zor dönemlerinden birini geçirir. Aracı kullanılamaz hale gelmiş, iş yeri faaliyetini durdurmuş, evi zarar görmüş ya da bedensel bir kayıpla karşılaşmıştır. Böyle bir anda karşısında bulduğu sigorta profesyonelinden yalnızca bir dosya numarası değil, çözüm bekler.
Dosyanın neden beklediğini bilmeyen, kendisinden sürekli yeni belge istenen veya kararın gerekçesini anlayamayan sigortalı için belirsizlik, hasarın kendisi kadar yıpratıcı olabilir. Bu nedenle iyi hasar yönetimi, ödeme yapmak kadar süreci doğru anlatmayı da gerektirir.
Hasar yönetiminde üç temel dengeyi gözden kaçırmamak gerekir.
Birincisi, teminat ile beklenti arasındaki denge. Poliçede neyin güvence altına alındığı, hangi istisnaların bulunduğu ve hangi limitlerin geçerli olduğu hasar anında yeniden keşfedilmemelidir. Satış aşamasında açıkça anlatılmayan bir istisna, sigortalıya anlatılmamış her bir bilgi, hasar aşamasında belirsizliğe, kuşkuya ve güven kaybına dönüşebilir.
İkincisi, tazminat ile gerçek kayıp arasındaki denge. Eksik değerlendirme, hatalı maliyet hesabı veya güncel olmayan onarım verileri, hak sahibinin mağduriyetine yol açabilir. Öte yandan, mükerrer işlemler, gerçeğe aykırı beyanlar ve suistimaller de sistemin maliyetini artırarak bütün sigortalıları etkiler. Dolayısıyla hasar yönetimi ne koşulsuz ödeme ne de her talebe şüpheyle yaklaşma anlayışına indirgenebilir. Esas olan, kanıta dayalı ve adil değerlendirmedir.
Üçüncüsü, maliyet ile zaman arasındaki denge. Hasar dosyasını gereksiz yere uzatmak, yalnızca müşteri memnuniyetini düşürmez. İşletmelerde üretim kaybına, araçlarda kullanım mahrumiyetine, tedarik zincirinde aksamalara ve kimi durumlarda zararın büyümesine neden olabilir. Hız önemlidir; ancak hız, doğruluktan vazgeçmek anlamına gelmemelidir.
Hasar maliyetlerini yönetmek bugün her zamankinden daha karmaşık. Yedek parça ve işçilik fiyatları, enflasyon, araç değerlerindeki değişim, sağlık ve iş gücü maliyetleri, doğal afetler, iklim kaynaklı riskler ve sorumluluk talepleri, hasarın hem büyüklüğünü hem de hesaplanma biçimini etkiliyor.
Bu ortamda yalnızca geçmiş verilerle hareket etmek yeterli değil. Veri analitiği, yapay zekâ destekli hasar tespiti, dijital dosya yönetimi ve otomasyon süreçleri; hataları azaltma ve işlem sürelerini kısaltma konusunda önemli fırsatlar sunuyor. Ancak teknoloji, uzmanlığın ve insani değerlendirmenin yerine geçen bir amaç değil, onları güçlendiren bir araç olmalı. Özellikle bedensel zararlar, karmaşık sorumluluk dosyaları ve ihtilaflı vakalarda insan değerlendirmesi, gerekçeli karar ve etkin itiraz mekanizmaları önemini koruyor.
Diğer taraftan, hasar verilerinin yalnızca ödeme yapmak için değil, gelecekteki riskleri azaltmak için de kullanılması gerekiyor. Tekrarlayan trafik kazalarının nedenlerini, iş yerlerindeki hasar örüntülerini veya yangınların ortak sebeplerini analiz etmek; önleyici sigortacılık anlayışının temelini oluşturabilir. Hasarı iyi yöneten sektör, yalnızca kayıpları karşılayan değil, kayıpların tekrarını azaltmaya katkı sunan sektördür.
Sigorta sektörünün geleceğini hazırlayan üniversite öğrencileri açısından da hasar, ders kitaplarında birkaç başlıkla geçiştirilemeyecek kadar önemli bir uzmanlık alanıdır. Poliçe bilgisi, teknik hesaplama, mevzuat ve aktüeryal yaklaşım kadar; iletişim, müzakere, etik karar verme ve veri okuryazarlığı da mesleğin vazgeçilmez parçalarıdır.
Sektörün ihtiyaç duyduğu yeni nesil profesyonellerin yalnızca poliçenin nasıl düzenlendiğini değil, hasarın nasıl doğduğunu, nasıl ölçüldüğünü, nasıl önlendiğini ve nasıl adil biçimde sonuçlandırıldığını da öğrenmesi gerekir. Üniversite-sektör iş birliğinin gerçek değeri, teorik bilginin yaşayan hasar deneyimiyle buluştuğu noktada ortaya çıkacaktır. Bu nedenle sigorta bölümü olan tüm fakültelerde ve meslek yüksek okullarında, ön lisans ve lisans eğitimi veren üniversitelerde, hasar hukukunu esas alan ‘’Hasar Yönetimi, Hasar Hukuku’’ gibi dersler müfredata eklenebilir.
Sigortacılıkta güven, reklamlarla kazanılabilir; ancak yalnızca reklamlarla korunamaz. Güvenin kalıcı hale gelmesi, risk gerçekleştiğinde verilen sözün ne ölçüde yerine getirildiğine bağlıdır.
Bu nedenle hasarı yalnızca ödenen tazminat tutarlarıyla, dosya kapanış hızlarıyla veya operasyonel maliyetlerle değerlendirmek eksik kalır. Hak sahibinin yaşadığı deneyim, kararların adilliği, süreçlerin şeffaflığı ve sistemin suistimallere karşı dayanıklılığı da aynı bütünün parçalarıdır.
Dr. Seyfettin Kurt
Cafe Poliçe Genel Yayın Danışmanı
“Sigortanın Arka Odası: HASAR”
Dr. Seyfettin Kurt
Sigortacılığın İnsanı merkeze alan ruhunu gençlere anlatan bu köşe, sektörü şiirsellik, tecrübe ve dayanışma üzerinden yeniden tanımlıyor.
Sigortacılık sektöründe değişen risk dinamikleri ve artan belirsizlikler, eğitimi bir tercih olmaktan çıkarıp stratejik bir zorunluluk haline getiriyor. Dr. Seyfettin Kurt, sektörün sürdürülebilirliği için bilgiye yapılan yatırımın kritik önemine dikkat çekiyor.
Cafe Poliçe Dergisi Genel Yayın Danışmanı Dr. Seyfettin Kurt, köşe yazısında tarım sigortalarının toprak, su ve gıda güvenliği eksenindeki stratejik önemini kaleme aldı. TARSİM'in gıda arz güvenliğindeki kritik rolüne dikkat çekilen yazıda, tarımı korumanın geleceği korumak olduğu vurgulandı.