Rakamların Diliyle Güven İnşa Etmek: Modern Sigortacılık
Sigortacılık, veri, istatistik ve aktüeryanın gücüyle rakamları güvene dönüştüren; insanın geleceğini koruyan görünmez bir dayanışma sistemidir.
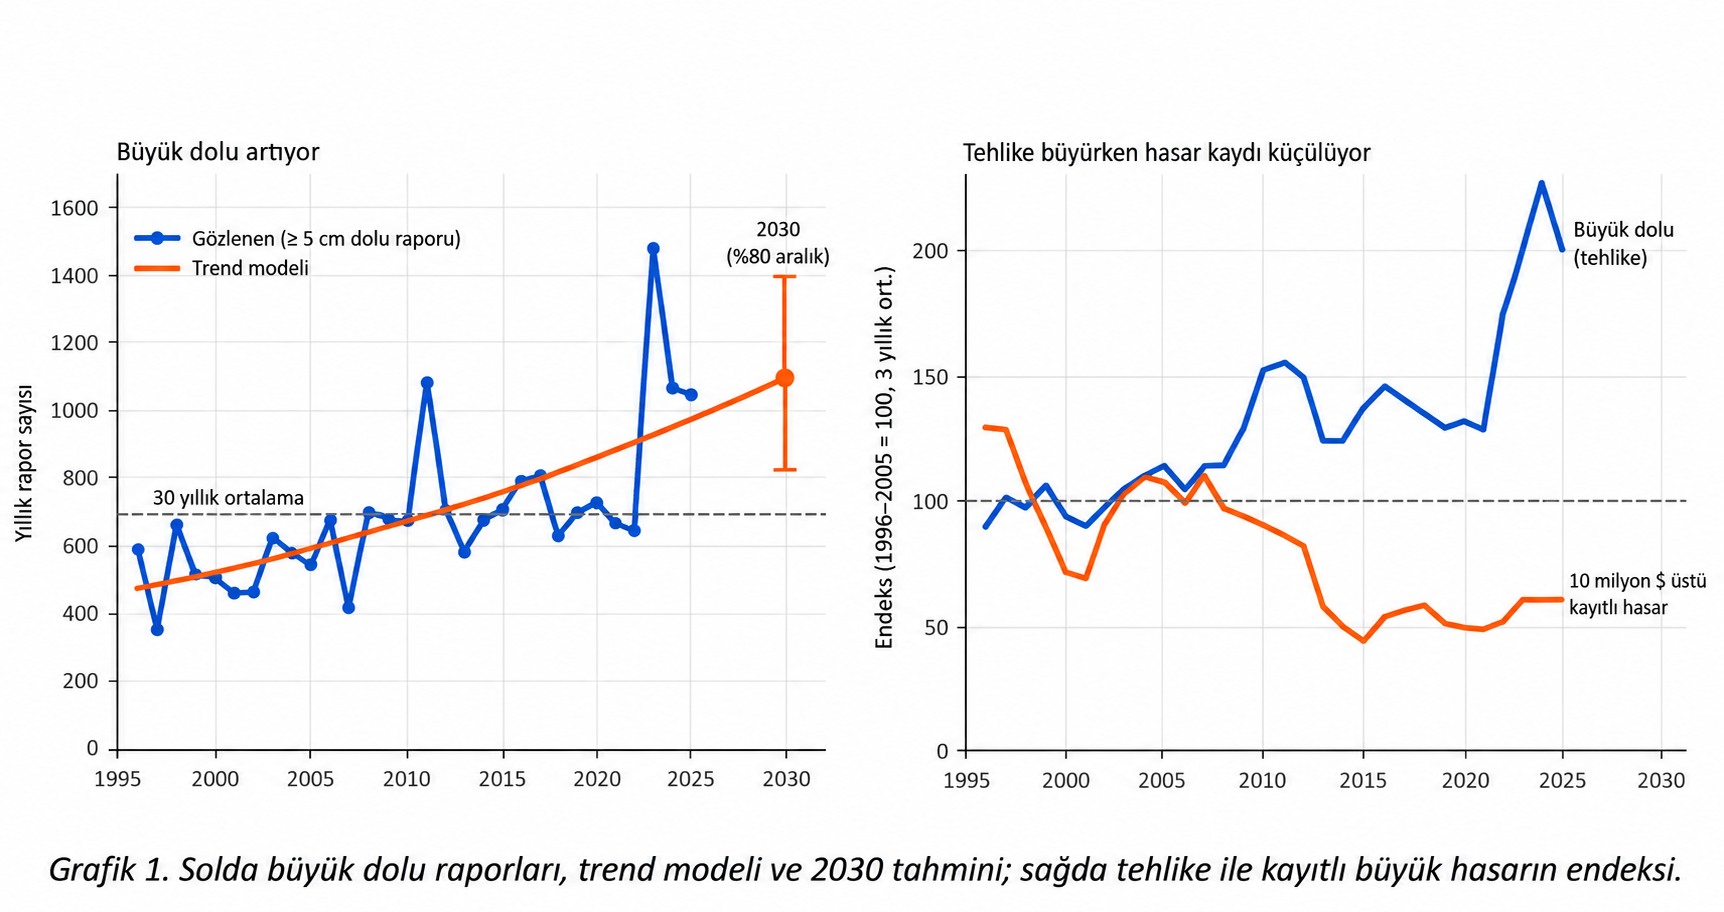
ABD'nin otuz yıllık fırtına kayıtlarında 5 santimetreyi aşan dolu her yıl %2,5 artıyor; aynı veri setinin hasar sütunu ise riskin azaldığını söylüyor. Geleceği fiyatlamak isteyen sigortacı, önce hangi sütuna güveneceğine karar vermek zorunda.
Veri ve Problem
Kullandığım veri, ABD Ulusal Okyanus ve Atmosfer İdaresi'nin (NOAA) kamuya açık Storm Events veritabanı: 1996–2025 arasında kaydedilmiş 1.780.730 hava olayı, bunların 337.858'i dolu raporu. Hasar tutarlarını tüketici fiyat endeksiyle 2025 dolarına taşıdım. Sigortacı için soru basit: Geçmişin ortalamasıyla kurulan bir tarife, 2030'un dolusunu karşılar mı?
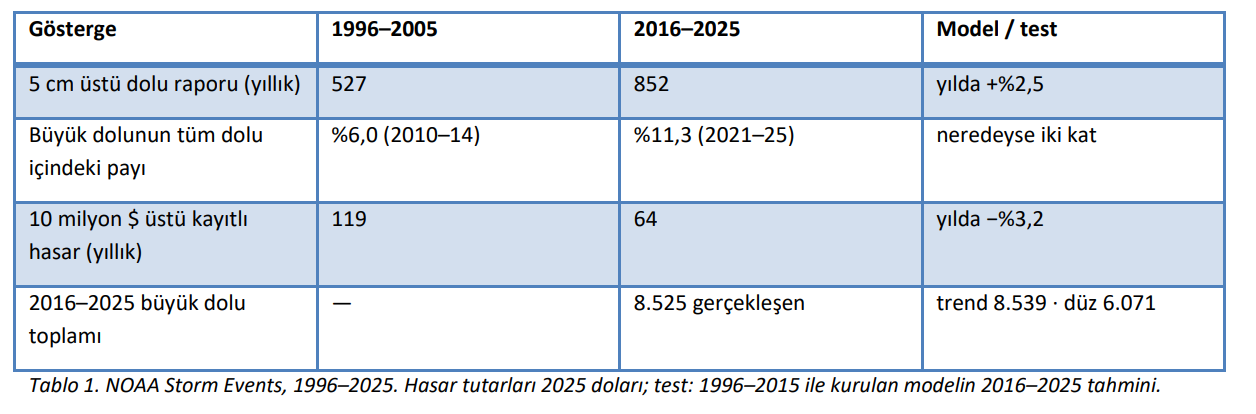
İlk bulgu bir uyarı oldu. Veri setinde 10 milyon doları aşan hasar kaydı olan fırtına sayısı yılda %3,2 azalıyor; 1996–2005'te yılda 119, son on yılda 64. Oysa olayların hasar tahmini taşıma oranı %27'den %19'ye düşmüş. Ian Kasırgası bu kayıtta 14,5 milyar dolar görünüyor; NOAA'nın kendi milyar dolarlık afetler listesi aynı fırtınayı 112,9 milyar dolarla anıyor. Riskin azaldığı yok; azalan, hasarın kayda
geçirilme oranı.
Model ve Bulgular
Bu yüzden hasar sütununu bırakıp fiziksel tehlikeye, 5 santimetre (2 inç) ve üzeri dolu raporlarına baktım. Bu eşik, ABD'nin 2010'da şiddetli dolu kriterini değiştirmesinden etkilenmiyor. Yıl trendli bir Poisson modeli büyük dolunun yılda %2,5 arttığını gösteriyor (güven aralığı %1,5–%3,5). Rapor sayısındaki genel artışa karşı da sağlam: Tüm dolu raporları içinde büyük dolunun payı %6,0'dan %11,3'e
çıkmış.
Modeli zamana karşı sınadım: 1996–2015 verisiyle kurup 2016–2025'i tahmin ettirdim. Trend modeli on yıl için 8.539 büyük dolu raporu bekledi; gerçekleşen 8.525. "Geçmiş tekrar eder" diyen düz ortalama ise 6.071 bekleyip yüzde 29 ıskaladı. 2030 için model yılda ortalama 1.096 büyük dolu raporu öngörüyor (yüzde 80 aralık 808–1.405); bu, otuz yıllık ortalamanın yüzde 59 üzerinde.
Geleceğin Modelleri
Klasik istatistik, yani bu yazıdaki Poisson trend modeli gibi GLM'ler, açıklanabilir ve denetlenebilir olduğu için tarifenin omurgası olmaya devam edecek. Makine öğrenmesi, poliçe ve bina özelliklerinden riski sıralamada GLM'i geçiyor; derin öğrenme ise radar ve uydu görüntülerinden dolu izini çıkarmada güçlü, ama büyük ve etiketli veri istiyor. Bu çalışmanın asıl dersi ise gri kutu yaklaşımdan geliyor: Fiziksel tehlike ölçüsü (dolunun boyu) ile istatistiksel trendi birleştiren model, hasar kaydı çöktüğünde bile sinyali korudu. Gelecek, tek bir yöntemin değil; fiziksel veri, istatistik ve öğrenen modellerin birbirini denetlediği hibrit yapıların.
Sektör İçin Tek Ders
Geçmiş ortalamayla kalibre edilen bir dolu tarifesi, bu gidişle 2030'da tehlikeyi yüzde 37 eksik görecek. Üstelik hasar verisine körü körüne güvenen bir model, risk artarken "azalıyor" sonucuna varabilir. Türkiye'de dolu kasko, konut ve tarım portföylerinin ortak derdi; bu yüzden hasar kayıtlarının yanında meteorolojik tehlike verisini de tarifeye bağlamak, sigortacılığın geleceği için bir tercih değil, zorunluluk.
Yarın sabah ne yapmalı?
Kod, veri ve model
Kod ve sonuçlar (GitHub): https://github.com/000MAK/cafepolice-climate-losses
Veri (Hugging Face): https://huggingface.co/datasets/makactuary/noaa-storm-events-hail-1996-2025
Model ve 2030 tahmini (Hugging Face): https://huggingface.co/makactuary/noaa-hail-trend-2030
Sınırlılıklar: Veriler ABD'ye ait ve sigortalı hasar değil, ekonomik hasar tahminidir. Dolu raporları gözlemci ve nüfus yoğunluğundan etkilenir; pay analizi bu etkiyi azaltır ama yok etmez. Trendin ne kadarının iklimden, ne kadarının raporlama ve yapılaşmadan geldiği bu veriyle ayrıştırılamaz. Kaynaklar: NOAA NCEI Storm Events Database (1996–2025, kamu malı); NOAA NCEI Billion-Dollar Weather and Climate Disasters; ABD tüketici fiyat endeksi (FRED, CPIAUCSL).
“Dolu Büyüyor, Veri Küçülüyor Otuz Yıllık Açık Hava Verisiyle İklim Hasarını Geleceğe Taşımak”
Mehmet Ali Kaya
Sigortacılık, veri, istatistik ve aktüeryanın gücüyle rakamları güvene dönüştüren; insanın geleceğini koruyan görünmez bir dayanışma sistemidir.
Tarım sigortalarında geçmiş veriler üzerinden kurulan statik risk modellerinin, iklim değişikliğiyle birlikte ortaya çıkan yeni riskleri karşılamada yetersiz kaldığına dikkat çeken Veri Bilimci ve İstatistikçi Mehmet Ali Kaya, stokastik süreçler, Markov zincirleri ve makine öğrenmesi gibi yöntemlerle daha dinamik ve veri odaklı risk modellerinin önemini ele alıyor.