SAB Başkanı Ayhan Çalık İstifa Etti
11 saat önce
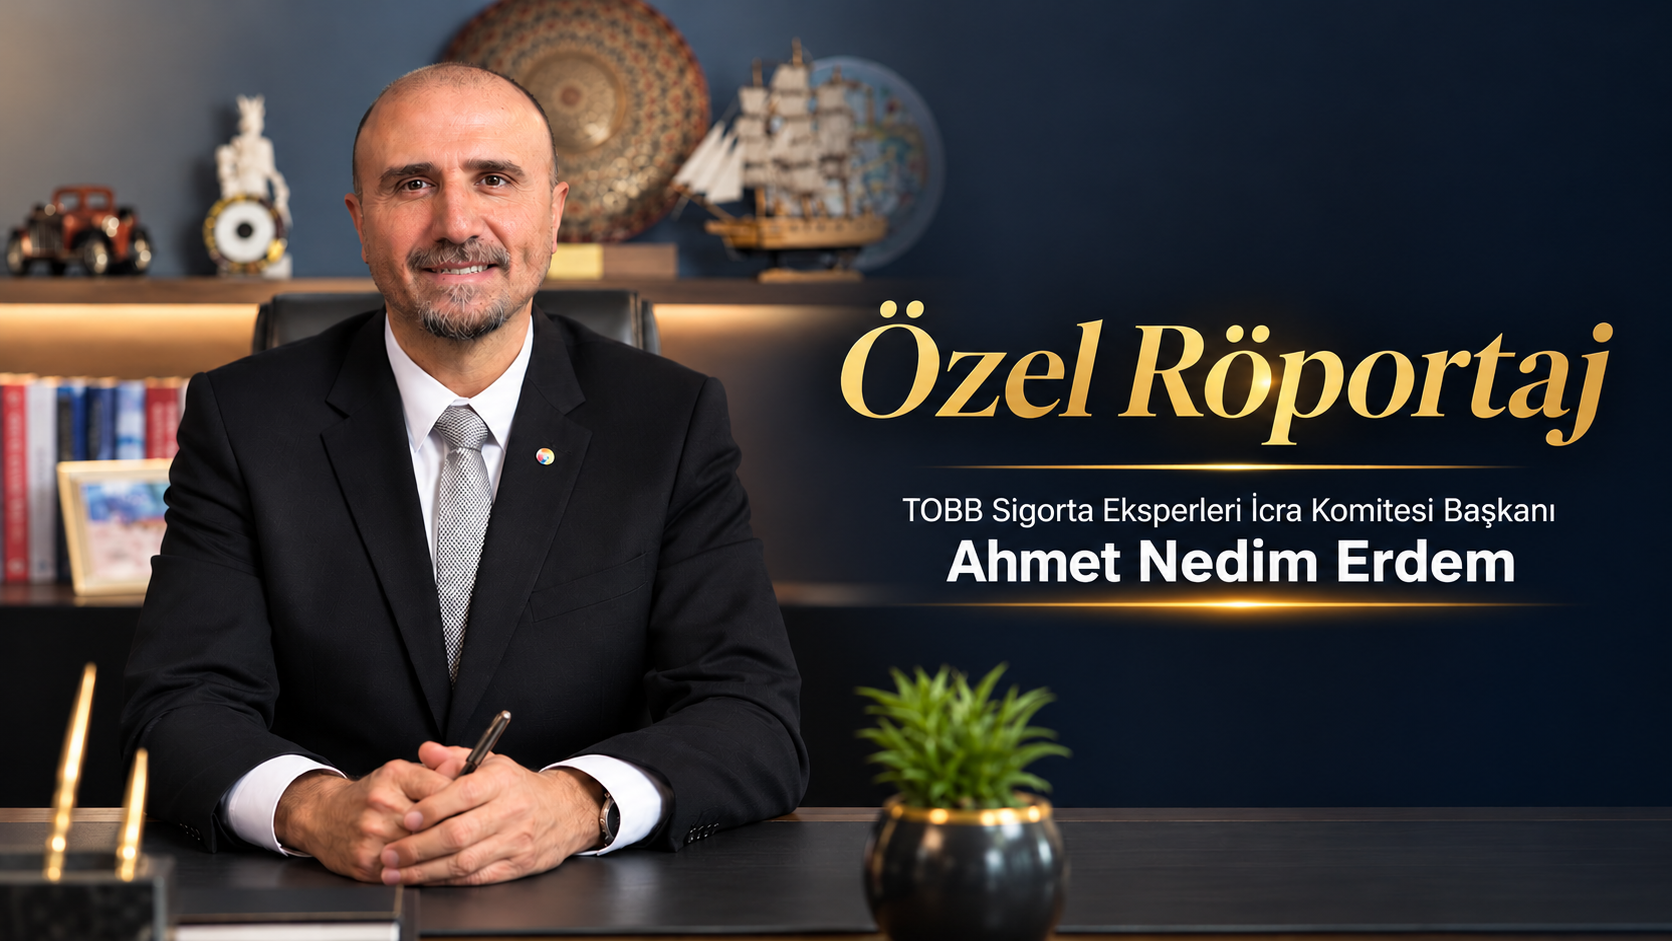
Sigortacılığın en kritik aşamalarından biri olan hasar yönetimi, sigortalı açısından çoğu zaman ihbar, ekspertiz ve tazminat ödemesinden ibaret görünse de arka planda çok sayıda teknik inceleme ve karar mekanizmasını barındırıyor. Hasarın nedeninin belirlenmesi, gerçek zararın ortaya konulması, onarımın teknik uygunluğu ve tazminatın doğru hesaplanması bu sürecin temel unsurlarını oluşturuyor. TOBB Sigorta Eksperleri İcra Komitesi Başkanı Ahmet Nedim Erdem, Cafe Poliçe’ye verdiği özel röportajda eksperlik mesleğinin sorumluluklarını, hasar süreçlerinde yaşanan dönüşümü, Akıllı Eksper Atama Sistemi’ni, değer kaybı uygulamasını ve geleceğin ekspertiz anlayışını değerlendirdi.
Sigorta hasarı, sigortalının çoğu zaman yalnızca ihbar, ekspertiz ve ödeme aşamalarından gördüğü bir süreç. Oysa dosyanın arka planında eksperler, sigorta şirketleri, servisler, tedarikçiler ve farklı uzmanlık alanları devreye giriyor. Bir hasar dosyasının ihbarından sonuçlandırılmasına kadar, sigortalının görmediği tarafta nasıl bir süreç işliyor? Bu zincirde sigorta eksperinin rolü tam olarak nerede başlıyor?
Bir hasar dosyasına dışarıdan bakıldığında süreç çoğu zaman “ihbar yapıldı, eksper geldi, rapor düzenlendi ve tazminat ödendi” şeklinde algılanıyor. Oysa ekspertiz, özellikle teknik yönü ağır basan dosyalarda, görünen bu birkaç aşamadan çok daha geniş bir inceleme ve karar sürecidir.
Eksper dosyaya atandığı andan itibaren öncelikle olayın ve hasarın niteliğini anlamaya çalışır. Sigortalı, hak sahibi, servis veya ilgili diğer taraflarla temas kurulur; fiziki inceleme organize edilir ve gerektiğinde zararın büyümesini önlemeye yönelik tedbirler değerlendirilir. Ardından saha incelemesi yapılır ve dosyanın çoğu zaman sigortalının görmediği teknik bölümü başlar.
Eksper yalnızca “ne zarar gördü?” sorusuna cevap aramaz. Asıl olarak; olayın nasıl meydana geldiğini, tespit edilen fiziksel bulguların bildirilen olayla uyumlu olup olmadığını, hangi zararların bu olay sonucunda oluştuğunu, hasarın kapsamını, doğru ve güvenli onarım yöntemini, onarılması veya değiştirilmesi gereken parçaları ve gerçek zararın miktarını belirlemeye çalışır. Poliçe ve teminat hükümleri çerçevesinde değerlendirilmesi gereken teknik hususları da raporuna yansıtır.
Bu süreç hasarın türüne göre farklılaşır. Bir motorlu araç hasarında deformasyonun yönü, geçmiş hasarlar, parça ve işçilikler, üretici onarım yöntemleri ve sürüş güvenliği değerlendirilirken; yangın hasarında yangının başlangıç noktası ve nedeni, itfaiye ve teknik kayıtlar; fırtına hasarında meteorolojik veriler, hırsızlık dosyasında kolluk kayıtları; mühendislik hasarında ise makinenin çalışma koşulları, arızanın teknik nedeni, bakım geçmişi ve üretici verileri belirleyici olabilir.
Dolayısıyla ekspertiz, hasarlı kıymeti görmek, fotoğraflamak ve bir maliyet hesabı çıkarmak değildir. Eksper; olay, neden, fiziksel bulgu, zarar ve mali sonuç arasında teknik olarak açıklanabilir bir bağ kurmak zorundadır. Gerektiğinde rücu imkânları, sovtaj, onarımın teknik uygunluğu ve sonradan ortaya çıkan ilave hasarlar da aynı incelemenin parçası olur.
Burada eksperin hukuki ve mesleki konumunu da doğru tarif etmek gerekir. Sigorta eksperi, sigorta şirketinin, sigortalının, hak sahibinin veya onarım kuruluşunun temsilcisi değildir. Tarafsız ve bağımsız olarak görev yapar. Eksperin görevi herhangi bir taraf adına sonuç üretmek değil; dosyanın teknik gerçekliğini ortaya koymak, gerçek zararı belirlemek ve ulaştığı kanaati denetlenebilir gerekçelerle raporlamaktır.
Ben bu nedenle ekspertizi yalnızca “hasar tespiti” olarak tanımlamıyorum. Ekspertiz; olayın oluşumundan zararın kapsam ve miktarının belirlenmesine kadar fiziki bulguyu, teknik bilgiyi, belgeyi, veriyi ve mesleki kanaati bir araya getiren bağımsız bir inceleme sürecidir. Ekspertiz raporu ise bu sürecin kendisi değil, sonucudur.
Hasar sürecinin en kritik noktalarından biri, meydana gelen zararın doğru ve objektif şekilde tespit edilmesi. Bir eksper bir hasar dosyasını değerlendirirken hangi temel kriterleri dikkate alıyor? Özellikle hasarın kapsamı, nedeni ve tazminat tutarının belirlenmesinde hangi teknik unsurlar öne çıkıyor?
Doğru ekspertizin başlangıç noktası, dosyadaki temel kavramları birbirinden ayırabilmektir: Olay nedir? Hasarın nedeni nedir? Hangi fiziksel zararlar bu olay sonucunda meydana gelmiştir? Bu zararların kapsamı nedir? Teknik olarak hangi yöntemle giderilebilir? Ve bütün bunların sonucunda gerçek zarar ne kadardır?
Bu ayrım son derece önemlidir. Çünkü bir kıymet üzerinde aynı anda görülen bütün zararların aynı olaydan kaynaklandığı kabul edilemez. Bir araçta kaza bölgesinde önceden mevcut bir hasar bulunabilir. Bir makinede meydana gelen ani arızanın yanında uzun süreli kullanım, aşınma veya bakım eksikliğiyle ilişkili başka bulgular olabilir. Eksperin temel görevlerinden biri, bu unsurları teknik olarak birbirinden ayırmaktır.
Tarafsızlık ve bağımsızlık ilkelerinin sahadaki karşılığı da burada ortaya çıkar. Eksperin görevi sigorta şirketinin ödeyeceği tutarı azaltmak değildir. Aynı şekilde sigortalının veya hak sahibinin talep ettiği her kalemi kabul etmek ya da tazminatı artırmak da değildir. Amaç; olayla illiyet bağı kurulabilen, teknik olarak açıklanabilen ve delillerle savunulabilen gerçek zararı belirlemektir.
Bunun için fiziki bulgular, fotoğraflar, olayın oluş şekli, geçmiş hasar kayıtları, teknik dokümanlar, servis ve parça bilgileri, üretici verileri, piyasa verileri ve gerektiğinde diğer uzmanlık alanlarından alınan teknik görüşler birlikte değerlendirilir.
Motorlu araç hasarlarında güvenlik ayrıca önem taşır. Bir parçanın fiziksel olarak onarılabiliyor olması, o parçanın mutlaka onarılması gerektiği anlamına gelmez. Özellikle taşıyıcı yapılar, aktif ve pasif güvenlik sistemleri, sensörler, kameralar, radarlar ve sürüş destek sistemlerinde üreticinin onarım prosedürleri ile kalibrasyon gereklilikleri dikkate alınmalıdır. Hasar maliyeti kadar, aracın onarım sonrasında güvenli biçimde kullanılabilir olması da teknik değerlendirmenin konusudur.
“Gerçek zarar” kavramını da yalnızca bir fiyat hesabına indirgememek gerekir. Olaydan kaynaklanan bir zararın eksik tespit edilmesi hak sahibinin eksik tazmin edilmesine yol açabilir. Buna karşılık olayla ilgisi bulunmayan eski bir hasarın, yapılmamış bir işlemin veya teknik olarak gereksiz bir değişimin dosyaya dahil edilmesi de gerçek zarar ilkesine aykırıdır.
İyi ekspertizin ölçüsü, bu ayrımı somut delillere dayanarak yapabilmektir. Bunun temel şartları da bağımsızlık, mesleki bilgi, doğru veri, fiziki inceleme ve gerekçeli raporlamadır.
Hasar dosyalarında sigortalının beklentisi çoğu zaman hızlı sonuç ve doğru tazminat. Ancak hızlı sonuçlandırma ile kapsamlı ve objektif bir ekspertiz arasında zaman zaman bir denge kurulması gerekiyor. Sizce hasar süreçlerinin hem daha hızlı hem de daha şeffaf ve denetlenebilir hale gelmesi için sektörün öncelikli olarak hangi alanlara odaklanması gerekiyor?
Ben hız ile doğru ekspertizin zorunlu olarak birbirinin karşıtı olduğu düşüncesine katılmıyorum. Bir dosyanın teknik olarak doğru incelenmesi için gerekli zamanı ayırmak başka bir şeydir; süreç içerisindeki gereksiz bekleme süreleri, tekrarlanan veri girişleri ve operasyonel darboğazlar başka bir şeydir.
Bu nedenle meseleyi yalnızca “dosyaları daha hızlı nasıl kapatırız?” sorusuyla ele almamak gerekir. Asıl soru, “ihbardan tazminat ödemesine kadar hasar sürecini nasıl daha doğru, hızlı, standart, şeffaf ve denetlenebilir hale getiririz?” olmalıdır.
Bugün hasar süreçlerindeki zaman kayıplarının önemli bir bölümü teknik incelemenin kendisinden değil; farklı sigorta şirketlerinin farklı operasyonel süreçlerinden, sistemlerin birbiriyle yeterince konuşmamasından, aynı verinin birden fazla kez girilmesinden, eksperin dosyaya geç dahil edilmesinden, eksik bilgi ve belge akışından, servis ve tedarik süreçlerinden ve eksperlerin asli ekspertiz faaliyeti dışında kalan operasyonel işlemlerle uğraşmak zorunda kalmasından kaynaklanabiliyor.
Dolayısıyla yapılması gereken, eksperin teknik inceleme süresini kısaltmaya çalışmak değil, hasar sürecini yeniden tasarlamak olması gerektiğini düşünüyorum. Bu nedenle temelde süreci kısaltmaktan önce gereksiz operasyonel işlemleri ortadan kaldırmak olmalı.
2026 yılında hayata geçirilen düzenlemeleri bu açıdan önemli görüyoruz. Sigorta Eksperleri Atama Yönetmeliği ile eksper atama ve ekspertiz sürecinin EKSİST üzerinden daha izlenebilir hale gelmesi, eksperin ihtiyaç duyduğu geçmiş poliçe ve hasar verilerine erişiminin düzenlenmesi, tarafların süreç hakkında bilgilendirilmesi ve itiraz mekanizmalarının sistem içerisinde tanımlanması bu dönüşümün önemli parçalarıdır.
Bunun devamında 2026/11 sayılı Genelge ile motorlu araç sigortalarında tek tip ekspertiz raporu yapısına geçildi. Önümüzdeki aşamada ise oto kaza branşından başlayarak eksper raporlarının SBM üzerinde ortak veri yapısı ve standart raporlama esaslarıyla oluşturulacağı merkezi raporlama altyapısı üzerinde çalışmalar yürütülüyor.
Buradaki hedefi yalnızca “bütün eksperlerin aynı rapor formunu kullanması” şeklinde okumamak gerekir. Bizim açımızdan asıl mesele, ekspertiz sırasında üretilen verinin standart hale gelmesi, süreç ve karar mekanizmalarının ortak esaslara bağlanması, mevcut sistem kısıtlarının azaltılması ve eksperlerin asli ekspertiz faaliyeti dışındaki operasyonel iş yükünün mümkün olduğunca ortadan kaldırılmasıdır. Böylece eksperin teknik inceleme ve değerlendirmeye daha fazla odaklanabildiği, işlem sürelerinin kısaldığı, verimliliğin arttığı ve sunulan hizmetin daha tutarlı, izlenebilir ve nitelikli hale geldiği bir yapı oluşturulması hedeflenmektedir.
Çünkü veri standardizasyonunu sağladığınızda yalnızca raporu standartlaştırmış olmazsınız. Hangi verinin hangi aşamada üretileceğini, nasıl doğrulanacağını, hangi kararın hangi veriye dayanacağını ve sonucun nasıl denetlenebileceğini de tanımlamaya başlarsınız.
Bizim ulaşmak istediğimiz yapıda hasar, gerekli bilgi ve belgelerle birlikte bir kez ve doğru şekilde ihbar edilmeli; poliçe, hasar geçmişi ve sistemlerde mevcut doğrulanabilir bilgiler dosyaya otomatik olarak aktarılmalı; eksper sürece zamanında dahil edilmeli, fiziki ve teknik tespitler ortak veri alanları üzerinden kaydedilmeli; servis, tedarik ve diğer süreçler yetkili taraflarca izlenebilmeli; tekrar eden rutin operasyonlar ise mümkün olduğu ölçüde otomasyonla yürütülmelidir.
Böyle bir sistemde eksperin zamanı veri aramak, aynı bilgiyi farklı ekranlara tekrar tekrar girmek veya operasyonel süreçleri takip etmek yerine teknik incelemeye ve karar vermeye ayrılır.
Bir sonraki aşama ise hasar ekosisteminin tamamının ortak kurallarla çalışmasıdır. İhbardan ekspertize, onarımdan tedarike, itirazdan tazminat ödemesine kadar hangi tarafın hangi işlemi, hangi veriyle ve hangi süre içerisinde yapacağı açık olmalıdır. Sigorta şirketi, eksper, servis, tedarikçi ve ilgili diğer tarafların kullandığı sistemler birbirleriyle veri alışverişi yapabilmelidir.
Bizim vizyonumuz, aynı verinin farklı taraflarca tekrar tekrar üretildiği parçalı bir yapı yerine; verinin kaynağında bir kez üretildiği, doğrulandığı, yetki sınırları içerisinde paylaşıldığı ve işlem geçmişinin izlenebildiği bir hasar yönetim altyapısıdır.
Ulaşılması gereken nokta yalnızca daha hızlı dosya kapatan bir sistem değildir. Hedef; hak sahibinin gerçek zararına ve tazminata daha doğrudan erişebildiği, kararların doğrulanabilir veriye dayandığı, sorumlulukların açık olduğu ve sürecin baştan sona izlenebildiği bir yapı kurmaktır.
Hasar yönetimindeki gerçek dijital dönüşümü ben burada görüyorum. Teknolojinin amacı teknik incelemeyi ortadan kaldırmak değil; gereksiz operasyonu ortadan kaldırarak teknik incelemeyi güçlendirmek olmalıdır.
Son dönemde eksper atama süreçlerinde teknolojinin daha fazla kullanıldığı bir döneme giriyoruz. Bursa ve Ordu'da pilot uygulaması başlayan Eksper Akıllı Atama Sistemi'nin, eksperlerin bağımsızlığı, iş dağılımının objektifliği ve hasar süreçlerinin standartlaştırılması açısından nasıl bir değişim yaratmasını bekliyorsunuz?
Akıllı Eksper Atama Sistemini yalnızca “eksperlerin sırayla dosya alması” şeklinde tanımlamak, yapılan düzenlemeyi oldukça dar bir çerçeveye sıkıştırır.
12 Şubat 2026 tarihinde yayımlanan ve 1 Nisan 2026 tarihinde yürürlüğe giren Sigorta Eksperleri Atama Yönetmeliği ile motorlu araç sigortalarında sıralı eksper atamasına ilişkin yeni bir yapı oluşturuldu. Bursa ve Ordu'daki pilot uygulamanın ardından sistem ülke geneline yaygınlaştırıldı.
Trafik sigortasında eksper atanması halinde atama EKSİST üzerinden sıralı olarak gerçekleştiriliyor. Ancak burada söz konusu olan basit bir sıra sistemi değildir. Mevzuat; coğrafi sınıflandırma, branş, alt uzmanlık, iş dağılımı ve performans değerlendirmesi gibi objektif kriterleri sistemin parçası haline getiriyor.
Bunun ilk sonucu bağımsızlıktır. Eksper görevlendirmesinin tek bir tarafın tercihiyle şekillenmesi yerine önceden tanımlanmış ve denetlenebilir sistem kriterleri üzerinden yapılması, eksperin bağımsızlığının kurumsal altyapısını güçlendirir. Bunun devamında ekspertiz raporuna ve eksperin teknik kanaatine müdahale edilememesi ilkesi gelir.
İkinci sonuç, iş dağılımının ölçülebilir hale gelmesidir. Sistemde görev almak isteyen ve gerekli kriterleri taşıyan eksperlerin belirlenen esaslar çerçevesinde atama havuzuna dahil edilmesi, görevlendirmelerin hangi kurallarla yapıldığının izlenebilmesine imkân verir.
Ancak benim sistem açısından en fazla önem verdiğim üçüncü boyut standardizasyondur.
Türkiye'nin hangi ilinde olursa olsun aynı nitelikteki bir hasarın belirli ortak teknik esaslarla incelenmesi, aynı temel verilerin toplanması ve aynı raporlama mantığı içerisinde değerlendirilmesi gerekir. Vatandaşın aldığı ekspertiz hizmetinin temel standardı; bulunduğu şehre, dosyasının hangi şirkette olduğuna veya hangi eksperin atandığına bağlı olarak değişmemelidir.
Bu nedenle Akıllı Atama Sistemini, standart ekspertiz raporundan ve merkezi veri altyapısından ayrı düşünmüyoruz. Atamanın objektif olması ilk aşamadır. Atama sonrasında ekspertiz sürecinin, üretilen verinin ve raporlamanın da belirli standartlara bağlanması gerekir.
2026 yılı için trafik sigortasında araç başına maddi zarar teminatı 400.000 TL'dir. Yönetmelik, ilgili hasar tutarının asgari maddi teminatın onda birini aşması halinde hasar tespitinin eksper tarafından yapılmasını zorunlu tuttuğundan, 2026 yılı bakımından bu tutar 40.000 TL'ye karşılık gelmektedir. Ancak burada 40.000 TL sabit bir mevzuat sınırı değildir; sınır, asgari maddi teminat tutarının onda biri olarak tanımlanmıştır.
Sistemin hak sahibi yönünden de önemli bir boyutu bulunuyor. Mevzuat, belirli koşullarda sigortalının, sigorta ettirenin veya sigorta sözleşmesinden menfaat sağlayan kişinin eksper talep edebilmesine imkân tanıyor. Böylece eksperlik yalnızca sigorta şirketinin hasar yönetim sürecinin bir unsuru olarak değil, sigorta sözleşmesinin taraflarının erişebildiği bağımsız bir teknik tespit mekanizması olarak konumlanıyor.
Bizim Akıllı Atama Sistemine bakışımız bu nedenle yalnızca eksperlerin iş dağılımıyla sınırlı değildir.
Asıl hedef; hasarın bağımsız ve standart bir teknik süreçle tespit edilmesi, hak sahibinin gerçek zararının ortaya konulması ve tazminata erişiminin kolaylaştırılması, atama ve ekspertiz sürecinin izlenebilir hale gelmesi ve sahadan elde edilen standart verilerle sistemin sürekli ölçülebilir ve geliştirilebilir olmasıdır.
Atamayı objektif hale getirip ekspertizi standartlaştırdığınızda ve bunun üzerine ortak veri altyapısını kurduğunuzda, yalnızca eksper atama yöntemini değiştirmiş olmazsınız; hasar yönetiminin temel veri üretim mekanizmasını yeniden düzenlemiş olursunuz.
1 Temmuz 2026 itibarıyla trafik sigortasında değer kaybının hasar dosyasıyla birlikte hesaplanmasına yönelik yeni uygulama başladı. Bu değişiklik hem eksperlerin sorumluluk alanını hem de hasar dosyasının kapsamını nasıl etkiliyor? Uygulamanın sahada sağlıklı ve yeknesak biçimde yürütülmesi için önümüzdeki dönemde hangi konuların özellikle takip edilmesi gerekiyor?
1 Temmuz 2026 itibarıyla başlayan uygulamada benim en önemli gördüğüm değişiklik, araçta meydana gelen fiziksel hasar ile bu hasarın araç üzerindeki ekonomik sonucunun birbirinden kopuk iki ayrı teknik süreç olarak ele alınmasının önüne geçilmesidir.
2026/11 sayılı Genelge kapsamında trafik sigortasında araç hasarı için eksper atanmış olması halinde değer kaybı değerlendirmesi de aynı ekspertiz raporu içerisinde yer alıyor.
Teknik açıdan bunun doğru yaklaşım olduğunu düşünüyorum. Çünkü değer kaybını doğru değerlendirebilmek için öncelikle hasarın kendisini doğru bilmek zorundasınız.
Aracın hangi parçalarının hasar gördüğü, hangi parçaların onarıldığı veya değiştirildiği, onarımın niteliği, aracın yaşı, kilometresi, segmenti, kullanım özellikleri, geçmiş hasarları ve kaza tarihindeki piyasa değeri bilinmeden sağlıklı bir değer kaybı değerlendirmesi yapılamaz.
Dolayısıyla fiziksel hasar tespiti ile ekonomik değer kaybı arasında doğrudan bir teknik ilişki vardır.
Yeni sistemde eksper, aracı ve hasarı incelerken değer kaybı değerlendirmesine esas olacak verileri de aynı ekspertiz sürecinde oluşturabiliyor. Bu, aynı kaza nedeniyle birbirinden kopuk teknik süreçlerin tekrar edilmesini azaltabileceği gibi, değer kaybı hesabının doğrudan fiziksel hasar verisine dayanmasını da sağlar.
Burada özellikle dikkat edilmesi gereken bir husus var: Her araç hasarının otomatik olarak ekonomik değer kaybı doğurduğu kabul edilemez. Değer kaybı, soyut veya standart bir rakam değildir. Somut aracın, somut hasarın ve onarımın ikinci el piyasa değerine etkisinin teknik olarak değerlendirilmesi gerekir.
Yeknesaklık bakımından yalnızca ortak bir hesaplama yönteminin bulunması da yeterli değildir. Hesaba giren veriler standart değilse, aynı yöntem farklı ve tartışmalı sonuçlar üretir.
Bu nedenle aracın kaza tarihindeki rayiç değerinin nasıl belirlendiği, geçmiş hasarların nasıl dikkate alındığı, parçanın onarım veya değişim durumunun nasıl sınıflandırıldığı, kilometre ve kullanım özelliklerinin nasıl değerlendirildiği ve onarımın piyasa değerine etkisinin hangi objektif kriterlerle belirlendiği önemlidir.
SEİK olarak üzerinde durduğumuz konu tam olarak budur: Değer kaybını yalnızca bir sonuç rakamı olmaktan çıkarıp, o rakama hangi veriler ve hangi teknik değerlendirmeler sonucunda ulaşıldığını gösterebilen bir yapıya kavuşturmak.
Sağlıklı bir değer kaybı sistemi üç soruya cevap verebilmelidir: Hangi veri kullanıldı? Bu veri neden kullanıldı? Aynı verilerle hesap tekrarlandığında aynı sonuca ulaşılabiliyor mu?
Böyle bir yapı kurulduğunda değer kaybı hesabı yalnızca standartlaşmış olmaz; aynı zamanda gerekçeli, denetlenebilir ve yeniden üretilebilir hale gelir. Bunun hak sahibi, sigorta şirketi, eksper ve uyuşmazlık çözüm mekanizmaları bakımından daha sağlıklı bir zemin oluşturacağını düşünüyorum.
Sigorta eksperliği mesleğine 2004 yılında başladınız ve bugün TOBB Sigorta Eksperleri İcra Komitesi Başkanlığı görevini yürütüyorsunuz. Mesleğe ilk başladığınız dönemle bugün arasında eksperlik mesleğinin çalışma biçimi, sorumlulukları ve sektördeki konumu açısından nasıl bir değişim gözlemliyorsunuz? Bu uzun meslek yolculuğunuz size hasar süreçleri konusunda en önemli hangi deneyimi kazandırdı?
2004 yılında mesleğe başladığım dönemle bugünü karşılaştırdığımda ilk görünen değişiklik teknoloji oluyor. Kâğıt dosyaların, basılı fotoğrafların, faksların ve oldukça sınırlı veri erişiminin olduğu bir dönemden; SBM altyapısının, dijital hasar kayıtlarının, çevrim içi raporlamanın, mobil teknolojilerin ve çok daha büyük veri setlerinin kullanılabildiği bir döneme geldik.
Fakat dönüşüm yalnızca eksperin kullandığı araçlarda gerçekleşmedi. Ekspertize konu olan kıymetlerin kendisi de değişti.
Bugün bir otomobil hasarında yalnızca kaporta ve mekanik bilgisi yeterli değil. Elektronik sistemler, sürüş destek sistemleri, sensörler, kameralar, radarlar, batarya teknolojileri, yazılım ve kalibrasyon süreçleri giderek daha fazla önem taşıyor. Mühendislik sigortalarında da benzer bir değişim yaşanıyor. Modern makinelerde mekanik sistemlerle elektronik, otomasyon ve yazılım bileşenleri iç içe geçmiş durumda.
Dolayısıyla eksperin erişebildiği veri arttığı gibi, taşıdığı teknik sorumluluk da arttı. Çünkü daha fazla veriye ulaşabiliyorsanız, verdiğiniz kararın nedenini daha açık biçimde göstermeniz ve gerektiğinde bu kararı teknik olarak savunabilmeniz gerekir.
Meslekte geçen yılların bana öğrettiği en temel hususlardan biri, her hasarın kendi somut koşulları içerisinde değerlendirilmesi gerektiğidir.
Binlerce dosya incelemiş olabilirsiniz. Önünüzdeki yeni dosyanın bir öncekiyle aynı olduğunu varsaydığınız anda hata yapma ihtimaliniz başlar. Tecrübenin değeri, yeni dosyayı eski dosyaya benzetmekte değil; hangi ayrıntının sonucu değiştirebileceğini daha erken görebilmekte ortaya çıkar.
Teknoloji geçmiş hasarları saniyeler içerisinde gösterebilir, fiyatları karşılaştırabilir, fotoğrafları analiz edebilir, benzer vakaları bulabilir ve çok büyük miktarda veriyi işleyebilir. Bunların tamamı çok değerli imkânlardır. Ancak sahadaki fiziksel bulgunun olayla ilişkisini kurmak, birbiriyle uyumlu veya çelişen delilleri değerlendirmek ve bütün bunlardan gerekçeli bir teknik kanaat üretmek mesleki bilgi ve tecrübe gerektirir.
Bu nedenle ben eksperlik mesleğinin özünün değiştiğini düşünmüyorum. Mesleğin temelinde hâlâ bağımsızlık, tarafsızlık, teknik bilgi ve mesleki kanaat bulunuyor. Değişen; bu kanaati oluştururken kullandığımız verinin miktarı, teknolojinin kapasitesi ve kararlarımızdan beklenen denetlenebilirlik düzeyidir.
Bugün İcra Komitesi Başkanı olarak mesleğin geleceğine de yalnızca eksper sayısı veya dosya sayısı üzerinden bakmıyorum.
Bizim için esas mesele, Türkiye'nin neresinde yapılırsa yapılsın ekspertizin belirli bir hizmet ve teknik standardı taşımasıdır. Aynı nitelikteki hasar İstanbul'da da, Sivas'ta da, İzmir'de de aynı temel teknik prensiplerle incelenebilmelidir.
Vatandaşın aldığı hizmetin standardı değişmemelidir.
Bu nedenle önümüzdeki dönemde üzerinde çalıştığımız yapı; eksperin bağımsızlığını koruyan, mesleki kanaati güçlendiren, ancak aynı zamanda veri üretimini, inceleme yöntemini ve raporlamayı standartlaştıran bir sistemdir.
Ben mesleğin geleceğini burada görüyorum: kişisel tecrübeyi ortadan kaldıran bir standardizasyon değil; tecrübeyi ortak veri, teknik kriter ve denetlenebilir raporlama altyapısıyla daha güvenilir hale getiren bir sistem.
Hasar, sigortacılığın sigortalıyla en doğrudan temas ettiği alanlardan biri. Önümüzdeki dönemde teknoloji, yapay zekâ, uzaktan ekspertiz ve veri analitiğinin daha fazla kullanılmasıyla eksperlik ve hasar yönetiminin nasıl dönüşeceğini öngörüyorsunuz? Sizce geleceğin hasar süreçlerinde “iyi bir ekspertiz”i belirleyen temel unsurlar neler olacak?
Teknoloji ve yapay zekâ konusunda yaklaşımımız açık: Teknolojiyi eksperin alternatifi olarak değil, eksperin daha doğru, daha hızlı ve daha fazla veriye dayanarak karar vermesini sağlayan bir araç olarak görüyoruz.
Yapay zekâ bugün görüntü analizi, geçmiş hasarların karşılaştırılması, anomali tespiti, belge kontrolü, veri sınıflandırması, parça ve fiyat karşılaştırmaları ve raporlama gibi birçok alanda ciddi bir işlem kapasitesine ulaştı. Önümüzdeki dönemde bu teknolojilerin ekspertiz süreçlerinde daha yoğun kullanılacağı açıktır.
Ancak burada temel bir ayrım yapmak gerekiyor: Veriyi toplamak, veriyi işlemek ve teknik karar vermek aynı şey değildir.
Bir yapay zekâ sistemi fotoğraftaki deformasyonu tespit edebilir. Benzer binlerce hasarla karşılaştırabilir. Parçayı tanıyabilir ve maliyet verisi getirebilir. Ancak o deformasyonun bildirilen olayla uyumlu olup olmadığı, önceden mevcut bulunup bulunmadığı, hasarın oluş şeklinin fizik kurallarıyla örtüşüp örtüşmediği, parçanın onarımının güvenli olup olmadığı ve dosyadaki diğer delillerin bu bulguyu destekleyip desteklemediği ayrı bir teknik değerlendirme gerektirir.
Üstelik yapay zekânın gelişmesi yeni bir sorun alanı da oluşturuyor: Dijital delilin kendisinin güvenilirliği.
Artık yalnızca fotoğrafta ne gördüğümüzü değil, fotoğrafın gerçek olup olmadığını, ne zaman ve nerede üretildiğini, değiştirilip değiştirilmediğini ve kaynağının doğrulanıp doğrulanamadığını da sorgulamak zorundayız. Yapay zekâyla oluşturulan veya manipüle edilen görüntüler, ekspertiz süreçlerinde dijital delil güvenilirliği ve veri bütünlüğü konularını daha önemli hale getirecektir.
Bu nedenle geleceğin hasar yönetiminde yalnızca veri miktarı değil, verinin kaynağı ve doğrulanabilirliği de belirleyici olacaktır.
Uzaktan ekspertiz konusuna da aynı prensiple yaklaşıyoruz. Teknolojinin imkân verdiği bilgi toplama, belge kontrolü ve belirli doğrulama işlemleri dijital yöntemlerle yapılabilir. Ancak hasarın nedeni, kapsamı, onarım güvenliği veya fiziksel bulguların doğrulanması için yerinde inceleme gerekiyorsa teknoloji fiziki ekspertizin yerine geçirilmemelidir.
Burada doğru soru “Eksperi teknolojiyle değiştirebilir miyiz?” değildir. Doğru soru, “Eksperin teknik kararını daha doğru ve daha hızlı verebilmesi için teknolojiyi hangi aşamalarda kullanabiliriz?” olmalıdır.
2026/11 sayılı Genelge ile motorlu araç sigortalarında tek tip ekspertiz raporlarının oluşturulması bu açıdan önemli bir altyapı sağlıyor. Bunun devamında merkezi raporlama sistemi, standart veri alanları ve sistem entegrasyonları geliştikçe elimizde yalnızca dijital raporlar değil, yapısal ve karşılaştırılabilir ekspertiz verisi oluşacaktır.
Asıl dönüşüm de bundan sonra başlayacaktır.
Standart veri üretildiğinde; benzer hasarlar karşılaştırılabilir, anormal durumlar daha kolay tespit edilebilir, işlem süreleri ölçülebilir, tekrar eden operasyonlar otomatikleştirilebilir ve yapay zekâ sistemleri daha güvenilir veriyle çalıştırılabilir.
Ancak burada korunması gereken temel ilke şudur: Otomasyon karar desteği sağlayabilir; teknik kanaatin bağımsızlığını ortadan kaldırmamalıdır.
Ben geleceğin iyi ekspertizini dört temel unsurun belirleyeceğini düşünüyorum: doğrulanmış veri, doğru fiziki ve teknik tespit, mesleki bilgi ve bağımsız teknik kanaat. Teknoloji bunların tamamını desteklemeli; fakat hiçbirinin yerine geçmeye çalışmamalıdır.
SEİK olarak üzerinde çalıştığımız dönüşümün yönü de budur. Akıllı Atama Sistemi, standart ekspertiz raporları, değer kaybının hasar süreciyle bütünleştirilmesi, SBM üzerinden merkezi veri ve raporlama altyapısı ile önümüzdeki dönemde kullanılacak otomasyon ve yapay zekâ uygulamalarını birbirinden bağımsız çalışmalar olarak görmüyoruz.
Bunlar aynı yapının parçalarıdır.
Hedefimiz; hasarın ihbar edildiği andan tazminat sürecinin sonuçlandığı ana kadar üretilen verinin standart olduğu, işlemlerin izlenebildiği, sorumlulukların açıkça tanımlandığı, hak sahibinin gerçek zararına ve tazminata daha doğrudan erişebildiği, eksperin ise operasyonel yüklerden arındırılarak asli görevi olan teknik inceleme ve değerlendirmeye yoğunlaşabildiği bir hasar yönetim sistemi kurulmasıdır.
Bana göre önümüzdeki dönemin temel meselesi “daha fazla teknoloji kullanmak” değildir. Mesele, teknolojiyi doğru yere koymaktır.
Teknoloji veriyi toplamalı, doğrulamalı, karşılaştırmalı, tekrar eden işlemleri üstlenmeli ve karar desteği sağlamalıdır. Eksper ise bu imkânları kullanarak fiziki bulguyu, teknik veriyi ve somut olayın koşullarını değerlendirmeli ve bağımsız mesleki kanaatini oluşturmalıdır.
Çünkü sigortacılıkta teknoloji ne kadar gelişirse gelişsin, hasar anında cevaplanması gereken temel soru değişmeyecektir:
Ne oldu, neden oldu, gerçek zarar nedir ve bu sonuç hangi somut veriye dayanıyor?
İyi ekspertiz de bu dört soruya hızlı olduğu kadar doğru, açık, gerekçeli ve denetlenebilir cevap verebilen ekspertizdir.
Cafe Poliçe olarak röportajımıza zaman ayıran, bilgi ve deneyimlerini okuyucularımızla paylaşan TOBB Sigorta Eksperleri İcra Komitesi Başkanı Sayın Ahmet Nedim Erdem’e teşekkür ederiz.
“Başkan Erdem: “Vatandaşın Aldığı Hizmetin Standardı Değişmemelidir””
Önceki Haber
COP Tarihinin En Büyük İş Dünyası Zirvesi Antalya’da Gerçekleşecek
Sonraki Haber
Nijerya Heyeti’nden TARSİM’e Ziyaret